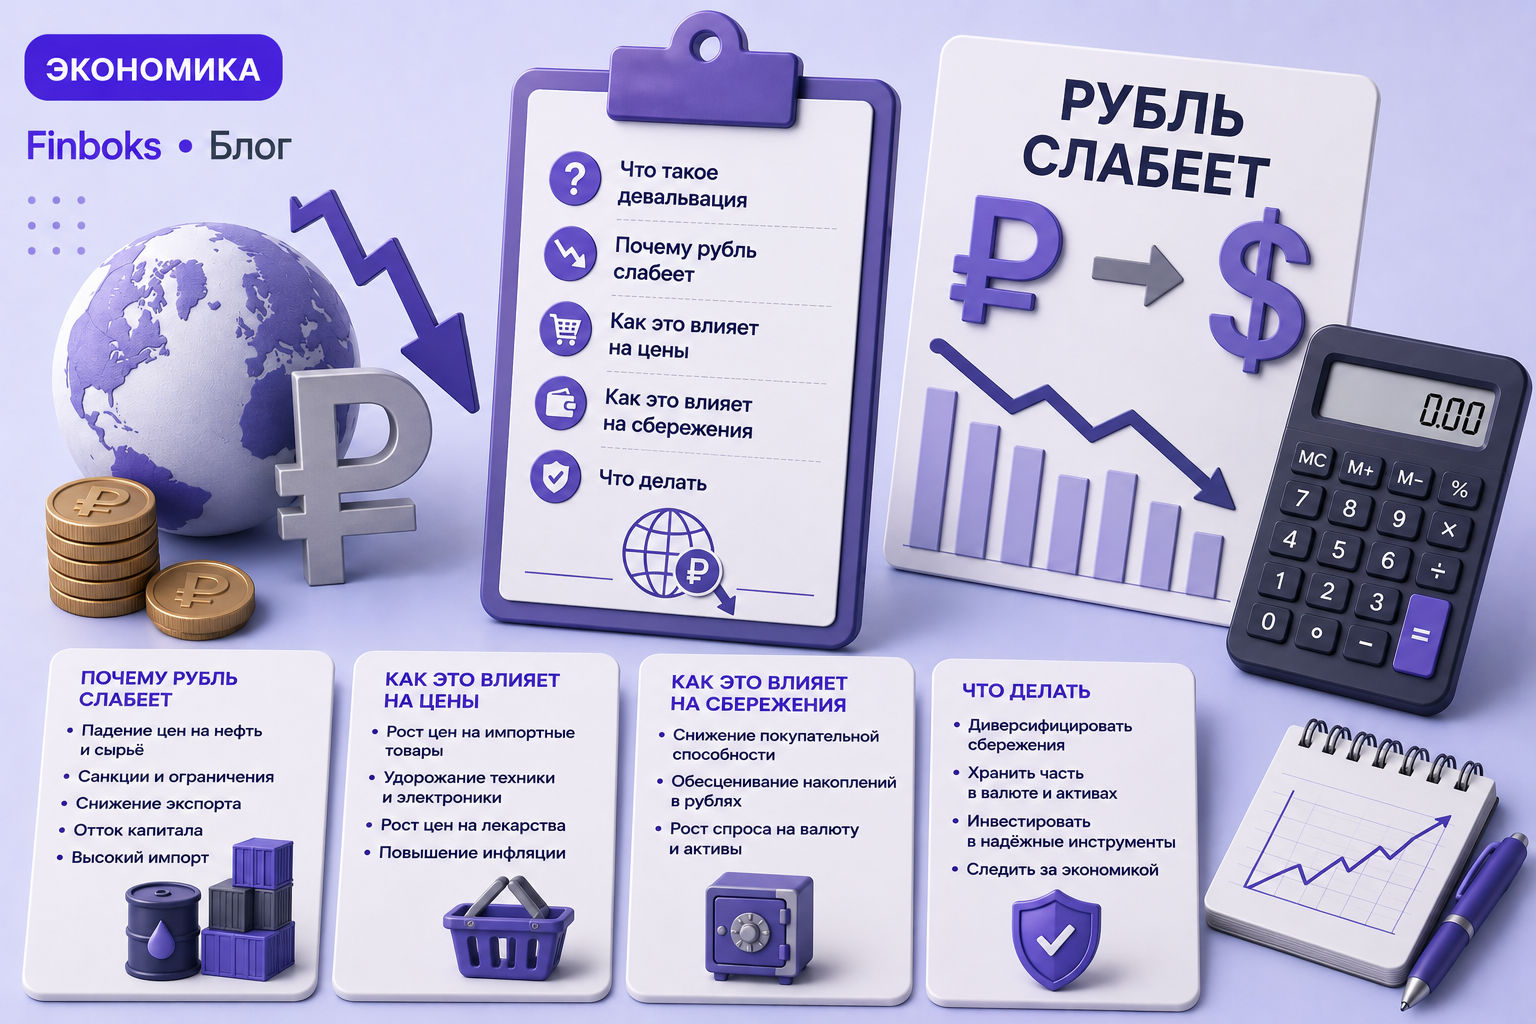
Девальвацией обычно называют заметное снижение стоимости национальной валюты относительно иностранных валют. В быту это видно по тому, что за доллар, юань или другую валюту приходится отдавать больше рублей. Но само слово часто используют слишком широко: при плавающем курсе точнее говорить об ослаблении рубля, если речь идет о рыночном движении курса, а не об официальном административном изменении фиксированного паритета.
Девальвация простыми словами
Если вчера условная иностранная валюта стоила 80 ₽, а спустя время — 95 ₽, рубль ослаб относительно этой валюты. Для человека это означает, что импортные товары, поездки за рубеж и расходы, привязанные к иностранной валюте, потенциально становятся дороже.
Однако девальвация не означает автоматического обесценивания всего имущества на тот же процент. Зарплаты, недвижимость, акции, вклады и товары реагируют по-разному и с разной скоростью. Одни цены зависят от импорта напрямую, другие почти полностью формируются внутри страны.
В современной России действует плавающий валютный курс. Банк России подчеркивает, что не устанавливает цель по конкретному уровню курса рубля: динамика определяется соотношением спроса на иностранную валюту и ее предложения.
От чего зависит курс рубля
На предложение валюты влияют экспортная выручка, внешнеторговые расчеты, движение капитала и поведение компаний. На спрос — импорт, зарубежные услуги, расчеты бизнеса, сбережения граждан, инвестиционные операции и ожидания участников рынка.
На курс также воздействуют разница процентных ставок, инфляция, экономический рост, цены на экспортные товары, геополитические и санкционные факторы, бюджетные операции и изменение правил валютного рынка. Поэтому попытка объяснить движение рубля одной причиной почти всегда слишком упрощает ситуацию.
Высокая процентная ставка может повышать привлекательность рублевых сбережений и охлаждать спрос на импорт, но это лишь один из каналов. Валютный рынок реагирует на совокупность факторов, а краткосрочные колебания могут быть значительно сильнее фундаментальных изменений.
Чем девальвация отличается от инфляции
Девальвация относится к обменному курсу валюты, а инфляция — к общему уровню цен внутри экономики. Эти процессы связаны, но не тождественны. Рубль может ослабеть сильнее, чем вырастут потребительские цены, потому что не все товары импортные и компании не всегда мгновенно переносят изменение курса в цены.
Есть и обратная связь: устойчиво высокая инфляция может со временем ухудшать покупательную способность валюты и влиять на ее привлекательность. Но для конкретного периода нельзя просто сказать «рубль упал на 15% — значит все подорожает на 15%».
Для семейного бюджета важнее смотреть на собственную корзину расходов. Человек, который часто путешествует, покупает импортную электронику и платит за зарубежные сервисы, ощущает ослабление валюты сильнее, чем тот, чьи основные расходы локальны.
Кто проигрывает и кто может выигрывать от слабого рубля
Потребителю слабый рубль обычно приносит рост стоимости импортных товаров и компонентов. Дорожать могут не только готовые зарубежные товары, но и российские продукты, в себестоимости которых есть импортное оборудование, сырье, программное обеспечение или логистика.
Экспортер, получающий выручку в иностранной валюте и несущий значительную часть затрат в рублях, иногда получает преимущество от ослабления рубля. Но эффект зависит от налогов, экспортных ограничений, долгов, структуры затрат и цен на мировых рынках.
Для экономики в целом нет универсально «хорошего» курса. Слишком сильная волатильность мешает планированию, а устойчивость важнее попытки выбрать одну идеальную цифру для всех отраслей.
Нужно ли покупать валюту, когда рубль падает
Покупка валюты после резкого движения часто совершается под влиянием страха. Проблема в том, что никто не знает, где закончится конкретное движение. Если человек покупает валюту на эмоциональном максимуме, а затем курс корректируется, убыток становится психологически тяжелым и может привести к новой ошибке.
Если иностранная валюта действительно нужна для будущих расходов — например, поездки, обучения или покупки за рубежом, — логичнее формировать нужную сумму постепенно. Это снижает зависимость от одной точки входа.
Для долгосрочных сбережений валютная диверсификация может быть частью стратегии, но нужно учитывать доступность конкретных валют, банковские комиссии, спреды, ограничения на операции и то, что сама иностранная валюта тоже подвержена инфляции.
Как защитить личный бюджет от валютных колебаний
Первая защита — финансовая подушка в валюте основных расходов. Если человек живет и тратит в рублях, резерв на 3–6 месяцев базовых расходов обычно логично держать прежде всего в ликвидных рублевых инструментах. Это уменьшает риск того, что придется продавать активы в неудачный момент.
Вторая — распределение крупных долгосрочных накоплений между разными типами активов. Смысл диверсификации не в угадывании курса, а в том, чтобы один сценарий не разрушил весь финансовый план.
Третья — отказ от валютного риска там, где он не нужен. Брать валютный долг при рублевом доходе опасно: при ослаблении рубля размер обязательств в пересчете на доход может резко вырасти.
Почему курс нельзя оценивать только по доллару
Доллар исторически остается привычным ориентиром, но российская внешняя торговля и расчеты используют разные валюты. Для анализа экономики полезно смотреть шире: на юань, валютную структуру торговли и реальные эффективные курсы.
Официальный курс, установленный Банком России, также не обязательно совпадает с ценой, по которой физическое лицо прямо сейчас купит наличную валюту в конкретном банке. На конечную цену влияют спред и комиссии.
Поэтому при планировании расходов ориентируйтесь на реальную цену сделки в доступном вам канале, а не только на цифру в новостной ленте.
Что делать во время резкого ослабления рубля
Сначала отделите обязательные решения от эмоциональных. Если завтра нужно оплатить валютный счет, решение одно. Если речь о долгосрочных накоплениях без ближайшей цели, спешка не обязательна.
Проверьте структуру бюджета: какие расходы действительно зависят от импорта, есть ли крупные покупки, можно ли их перенести или найти альтернативу. Затем оцените подушку и долги. Часто закрытие дорогого рублевого кредита дает более предсказуемый эффект, чем попытка заработать на валютном движении.
И главное — не используйте заемные деньги для спекуляции на курсе. Валютный рынок способен двигаться в обе стороны быстрее, чем заемщик успеет изменить позицию, а проценты по кредиту начисляются независимо от результата.
Частые вопросы
Девальвация всегда приводит к инфляции?
Ослабление валюты может усиливать инфляцию через импортные цены и ожидания, но масштабы и скорость переноса зависят от структуры экономики и множества других факторов.
Слабый рубль выгоден государству?
У эффекта есть разные стороны для бюджета, экспортеров, импортеров и населения. Нельзя назвать один курс одинаково выгодным для всех.
Стоит ли хранить все сбережения в валюте?
Концентрация в одной валюте тоже создает риск. Структура сбережений должна зависеть от целей, горизонта, валюты будущих расходов и допустимой волатильности.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.