Банк — это не просто место, где хранятся деньги и выдают кредиты. Это лицензированная кредитная организация, которая соединяет тех, у кого есть свободные средства, с теми, кому нужны деньги, проводит платежи, обслуживает счета и берет на себя часть финансовых рисков. Ниже — понятный разбор того, как работает современный банк в России и на что обычному клиенту действительно стоит смотреть.
Что такое банк простыми словами
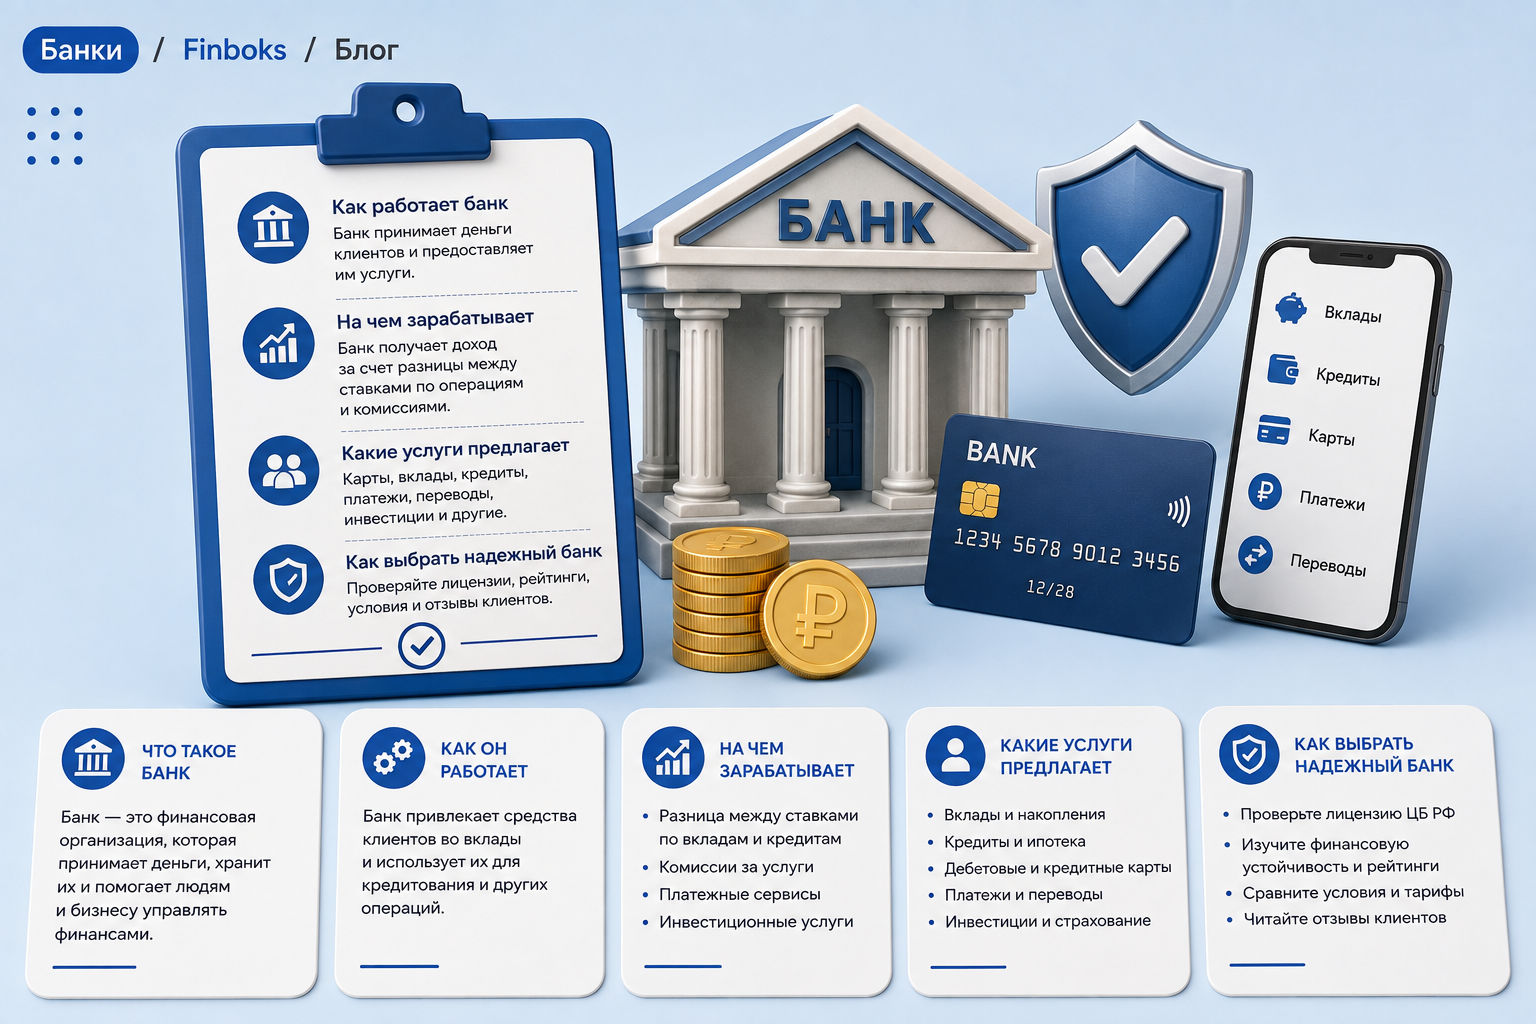
Банк принимает деньги клиентов на счета и вклады, проводит платежи, переводит средства, выдает кредиты, выпускает карты и оказывает другие финансовые услуги. Его принципиальное отличие от обычной коммерческой компании в том, что банковские операции нельзя выполнять «просто по желанию»: для них нужна лицензия Банка России, а деятельность постоянно регулируется и контролируется.
У банка есть две стороны баланса. С одной стороны — обязательства перед клиентами: деньги на текущих счетах, вклады, средства компаний и привлеченное финансирование. С другой — активы: выданные кредиты, облигации, деньги на корреспондентских счетах, резервы и другое имущество. Устойчивость банка во многом зависит от того, насколько разумно он сопоставляет сроки, ставки и риски по этим двум сторонам.
Поэтому фраза «банк хранит мои деньги» упрощает реальность. Средства на счете учитываются как обязательство банка перед клиентом, а часть привлеченных денег банк использует в своей деятельности. Чтобы такая система оставалась устойчивой, существуют требования к капиталу, ликвидности, резервам, управлению рисками и раскрытию информации.
Какие функции выполняют банки
Первая функция — платежная. Через банковскую инфраструктуру проходят переводы между людьми и компаниями, оплата товаров, зарплаты, налоги, эквайринг, операции по картам и расчеты между организациями. Для клиента эта часть почти незаметна: он нажимает кнопку в приложении, но за переводом стоит цепочка технических и юридических операций.
Вторая функция — кредитная. Банк оценивает заемщика, принимает решение о размере кредита и ставке, выдает деньги и контролирует возврат. Ставка включает не только стоимость денег для самого банка, но и кредитный риск, операционные расходы, требования по капиталу, стоимость фондирования и маржу.
Третья функция — сберегательная. Вклады и накопительные счета позволяют хранить деньги и получать процентный доход. Одновременно эти средства становятся одним из источников финансирования банковской деятельности. Четвертая функция — посредническая: банки помогают проводить сделки, покупать валюту, размещать инвестиционные продукты, подключать страхование и обслуживать бизнес.
Почему банки не одинаковые
Банки отличаются размером, бизнес-моделью, клиентской базой и набором услуг. Один делает ставку на розничные кредиты и карты, другой — на корпоративных клиентов, третий — на ипотеку или обслуживание внешней торговли. Есть универсальные банки с широким набором операций и банки с более узкой специализацией.
В России для банков предусмотрены универсальная и базовая лицензии. Банк России указывает, что универсальная лицензия связана с более высоким минимальным капиталом и более широкими возможностями, а базовая предполагает упрощенное регулирование и ряд ограничений. Кроме банков существуют небанковские кредитные организации: они тоже являются участниками банковского сектора, но имеют право выполнять только определенные виды операций.
Для обычного клиента название лицензии не заменяет анализ надежности и тарифа. Важно проверить, действует ли лицензия, входит ли организация в систему страхования вкладов по соответствующим продуктам, каковы условия договора и действительно ли услуга оформляется банком, а не сторонней компанией под похожим брендом.
На чем банк зарабатывает
Самая понятная модель — процентная маржа. Условно банк привлекает деньги дешевле, а размещает их дороже. Например, платит процент по вкладам и получает более высокий процент по кредитам. Разница не является чистой прибылью: из нее покрываются просрочки, резервы, зарплаты, ИТ-инфраструктура, отделения, налоги, комиссии платежных систем и другие расходы.
Вторая большая группа доходов — комиссии. Это эквайринг, расчетно-кассовое обслуживание, некоторые переводы, брокерские и инвестиционные услуги, страховое посредничество, премиальные пакеты и другие сервисы. Банки также получают доход от операций с ценными бумагами, валютой и управления ликвидностью.
Именно поэтому бесплатная карта или бесплатное обслуживание не означают, что банк работает бесплатно. Он может зарабатывать на эквайринге, остатках на счетах, кредитных продуктах, партнерских программах или дополнительных сервисах. Для клиента важнее не искать «банк без дохода», а понимать, за какие услуги платит именно он.
Как Банк России контролирует банки
Банк России выдает лицензии, устанавливает обязательные требования, получает отчетность, оценивает риски и может применять меры надзорного реагирования. Он также публикует сведения о действующих кредитных организациях и отдельный перечень системно значимых банков. Статус системно значимого не означает гарантии отсутствия любых проблем, но показывает, что организация имеет большое значение для финансовой системы и находится под усиленным надзором.
Регулятор следит за достаточностью капитала и ликвидностью, качеством активов, концентрацией рисков, операционной устойчивостью и соблюдением прав потребителей. Когда клиент выбирает банк, полезно начинать не с рекламного сайта, а с проверки организации в справочниках Банка России.
Отдельно важно понимать роль Агентства по страхованию вкладов. Страхование защищает не «банк вообще», а определенные денежные средства физических лиц и некоторых других категорий вкладчиков в установленных законом пределах и случаях. Поэтому вклад, инвестиционный продукт и деньги, переданные сторонней компании, юридически могут иметь совершенно разный уровень защиты.
Как оценивать надежность банка обычному клиенту
Для повседневной карты человеку обычно важнее стабильность приложения, качество поддержки, наличие банкоматов и понятные тарифы. Для крупного вклада или долгосрочного хранения средств на первый план выходят финансовая устойчивость и правовая защита. Нельзя сводить надежность к одному показателю — размеру банка, известности бренда или высокой ставке по вкладу.
Полезно смотреть сразу на несколько признаков: наличие действующей лицензии, участие в системе страхования вкладов для нужного продукта, кредитные рейтинги российских рейтинговых агентств, системную значимость, историю работы и структуру собственников. При этом рейтинг — не вечная печать качества: он отражает мнение агентства на определенную дату и может меняться.
Если сумма заметно превышает страховой лимит по вкладам, разумно подумать о диверсификации между несколькими банками и инструментами. Это не обязательно означает недоверие к конкретному банку: распределение рисков — базовый принцип личных финансов.
Банк, МФО, брокер и платежный сервис — не одно и то же
На финансовом рынке много организаций с похожими интерфейсами. МФО выдает микрозаймы, но не является банком. Брокер дает доступ к биржевым инструментам. Страховая компания принимает на себя страховые риски. Платежный сервис может обеспечивать переводы и прием платежей. Финтех-приложение иногда объединяет несколько услуг, но юридически за ними стоят разные компании.
Перед крупной операцией полезно посмотреть не только на логотип в приложении, но и на полное наименование организации в договоре. Именно оно определяет, кто отвечает перед клиентом, каким законом регулируется продукт и куда обращаться в случае спора.
Такая привычка особенно важна, когда банк предлагает инвестиционный продукт, страхование или партнерский сервис. Наличие предложения внутри банковского приложения само по себе не превращает вложение в банковский вклад и не распространяет на него страхование вкладов.
Как выбрать банк под свою задачу
Сначала сформулируйте задачу. Для зарплатной карты важны бесплатное обслуживание, переводы и банкоматы. Для кредитной карты — ПСК, льготный период, комиссии за снятие и переводы. Для вклада — ставка, срок, капитализация, возможность пополнения и досрочного расторжения. Для ипотеки — не только рекламная ставка, но и полная стоимость, страхование, первоначальный взнос и цена самой недвижимости.
После этого сравните 3–5 предложений по одинаковым параметрам. Сравнивать «ставку одного банка» с «кэшбэком другого» бессмысленно — нужно выбрать критерии заранее. Для повседневного обслуживания часто оказывается удобнее иметь основной банк и резервный счет в другой организации на случай технических сбоев или временных ограничений.
И наконец, сохраняйте документы и тарифы, действовавшие на дату оформления. У банков много публичных акций, но юридически отношения определяются договором, индивидуальными условиями и тарифным планом. Скрин рекламного баннера не заменяет эти документы.
Частые вопросы
Может ли банк обанкротиться?
Да, банковская деятельность связана с рисками. Именно поэтому существуют надзор, требования к капиталу и ликвидности, а также система страхования вкладов. Размер и известность банка снижают часть рисков, но не дают абсолютной гарантии.
Является ли финтех-сервис банком?
Не всегда. Важно смотреть на юридическое лицо и лицензию. Один интерфейс может объединять банковские, брокерские, страховые и партнерские услуги.
Почему ставка по кредиту выше ставки по вкладу?
Разница покрывает кредитный риск, стоимость капитала и фондирования, резервы, операционные расходы и доход банка. Поэтому прямое сравнение этих двух ставок без учета рисков некорректно.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.