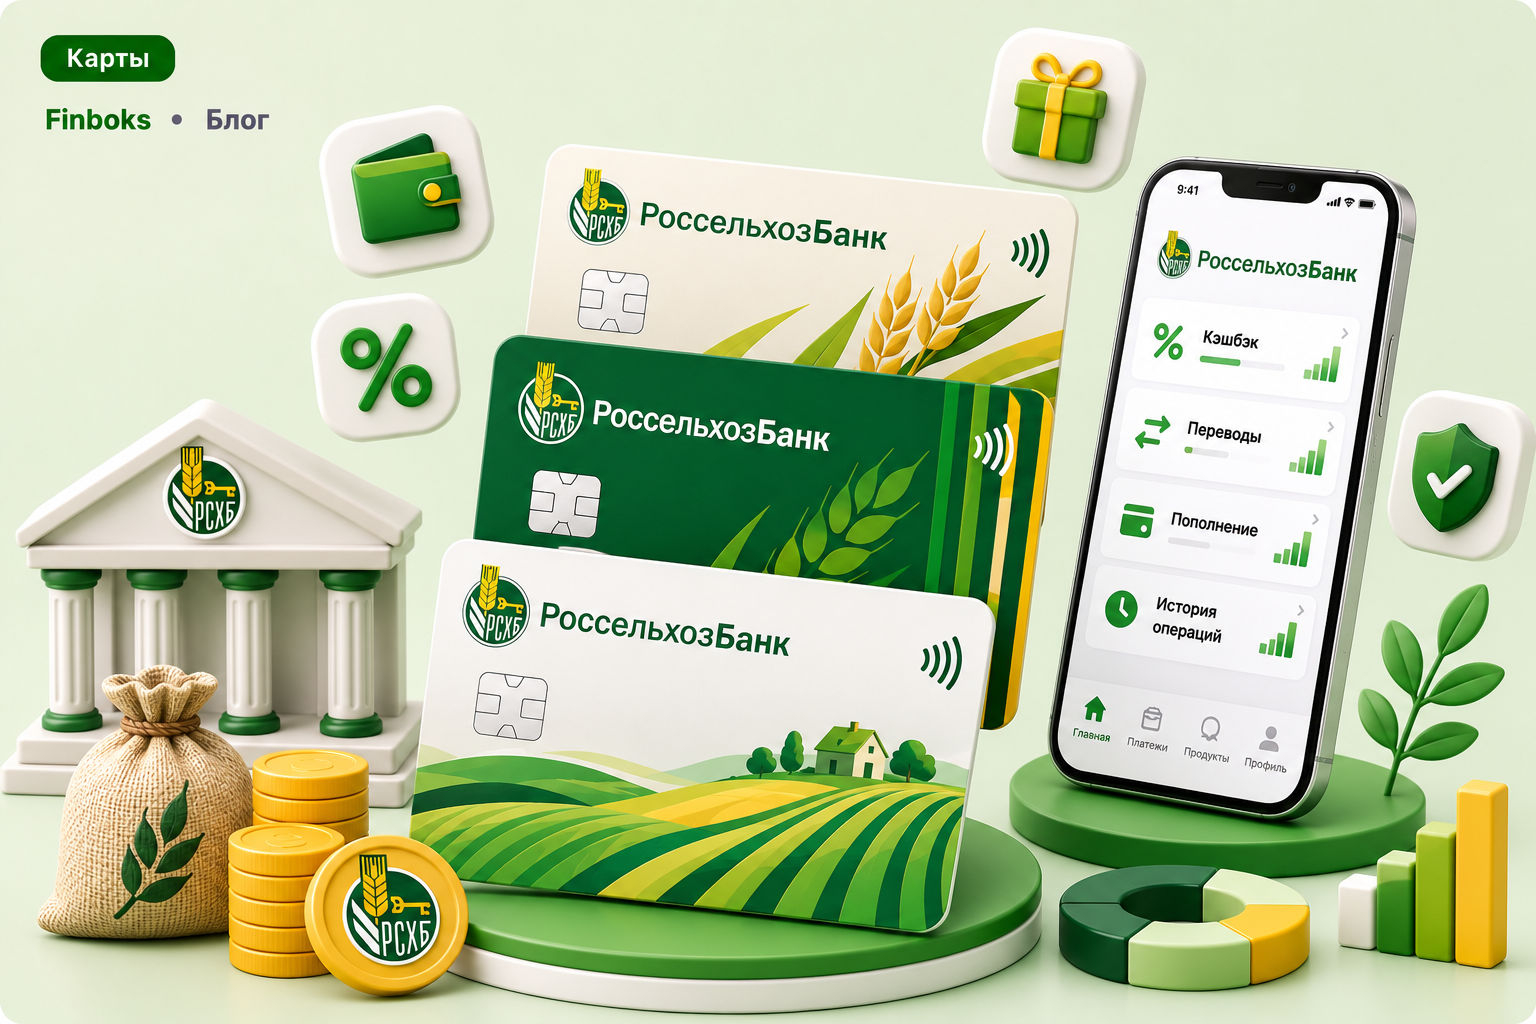
Россельхозбанк — крупный системно значимый банк с широкой региональной сетью, а его дебетовая линейка заметно шире одной универсальной карты. В 2026 году среди массовых продуктов выделяются «СВОЯ карта», пенсионные и молодежные решения, карты для зарплаты и тематические продукты. Главное при выборе — не количество названий, а то, какую механику кэшбэка, снятия наличных и обслуживания вы получите именно по своему тарифу.
Какие дебетовые карты есть у Россельхозбанка
На официальном сайте Россельхозбанк предлагает несколько дебетовых продуктов для разных сценариев. Базовый универсальный вариант — «СВОЯ карта». Есть пенсионная карта, молодежная карта для клиентов с 14 лет, зарплатные продукты, персональная карта и специализированные варианты вроде «Свое жилье».
Линейка периодически меняется: одни тарифы обновляются, другие становятся архивными, появляются акции. Поэтому название карты само по себе недостаточно. Важно открыть тарифный план, который действует именно на дату оформления.
Для пользователя преимущество широкой линейки в том, что можно подобрать продукт под конкретную задачу: повседневные расходы, получение пенсии, первую карту подростку, зарплату или отдельный бюджет на жилье.
«СВОЯ карта»: основной универсальный вариант
На странице «СВОЕЙ карты» банк заявляет кэшбэк до 15% в любимых категориях и бесплатное обслуживание. Максимальные 15% — это верхняя граница для выбранных категорий, а не возврат на каждую покупку.
Механика выбора категорий удобна человеку, который может заранее предсказать расходы месяца. Например, если в сентябре предстоят большие траты на аптеку, транспорт или дом, подходящая категория способна дать больше фиксированного 1% на все.
Но переменные категории требуют внимания. Если забыть сделать выбор, тратить в исключенных MCC или превысить лимит вознаграждения, фактический кэшбэк окажется ниже рекламного. Поэтому карта подходит тем, кто готов раз в месяц проверять настройки программы.
Пенсионная карта
Пенсионный продукт ориентирован на зачисление пенсии и повседневные расходы. В 2026 году Россельхозбанк также заявляет возможность выбирать категории и получать до 15% баллами по отдельным покупкам.
Для пенсионной карты особенно важны не максимальные бонусы, а удобство: бесплатное обслуживание, понятные банкоматы, возможность снять наличные рядом с домом, работа поддержки и уведомления родственникам только при согласии владельца.
Если пенсия поступает на карту, стоит проверить и связанные с ней накопительные продукты. Иногда банк дает специальные условия по счету или вкладу, но деньги на повседневные расходы лучше не блокировать на неудобном сроке только ради небольшой прибавки ставки.
Молодежная карта и карта с 14 лет
Россельхозбанк предлагает молодежный продукт с возможностью оформления с 14 лет. Для подростка это удобный переход от наличных к самостоятельному финансовому поведению: оплата транспорта, кафе, подписок, накопление на небольшие цели.
Родителям полезно заранее обсудить безопасность: нельзя передавать карту друзьям, сообщать код из СМС, устанавливать приложения по просьбе незнакомца и хранить PIN вместе с картой. Кэшбэк в таком возрасте менее важен, чем формирование привычки контролировать остаток.
Если карта оформляется подростку, уточните порядок доступа к приложению, перевыпуска, лимитов и действий законного представителя. Правила управления счетом зависят от возраста и договора.
«Свое жилье» и тематические продукты
Карта «Свое жилье» использует знакомую механику выбора категорий и вознаграждения баллами. Тематическое название не означает, что карту можно использовать только для недвижимости: это обычный платежный инструмент со своей программой лояльности.
Такой продукт имеет смысл, если условия совпадают с вашим расходным профилем. Не стоит выбирать карту только потому, что у вас ипотека или планируется ремонт. Сравните категории, лимит кэшбэка и стоимость дополнительных услуг с универсальной «СВОЕЙ картой».
У банка могут быть и другие специальные продукты — зарплатные, премиальные, транспортные. Перед оформлением спросите себя, какая функция нужна постоянно, а какая привлекает только рекламой.
Как начисляется кэшбэк
Программа лояльности Россельхозбанка может использовать баллы, а не прямой рублевый возврат. Нужно понимать курс обмена, срок действия баллов, минимальную сумму списания и операции, за которые вознаграждение не начисляется.
Категории обычно определяются MCC-кодом торговой точки. Например, покупка продуктов в магазине внутри крупного универсального гипермаркета может пройти не тем кодом, который ожидает клиент. Банк ориентируется на данные операции, а не на название товара в чеке.
Сравнивая карту с конкурентом, переводите бонусы в реальные рубли. Если 1000 баллов можно использовать не так свободно, как 1000 рублей, экономическая ценность программы ниже номинальной.
Снятие наличных и переводы
Для жителя небольшого города сеть Россельхозбанка может быть важным преимуществом. Но наличие отделения не гарантирует бесплатность любой операции. Проверьте лимиты снятия в собственных и сторонних банкоматах, переводы по СБП, по номеру карты и реквизитам.
Если зарплата или пенсия приходит на карту, месячный лимит снятия должен покрывать ваши обычные потребности. Частое снятие сверх лимита превращает бесплатную карту в платную.
Для переводов родственникам выгоднее заранее проверить бесплатный канал. СБП и перевод «карта-карта» технически разные операции и могут тарифицироваться по-разному.
Как выбрать карту внутри линейки РСХБ
Начните с возраста и цели. Для обычных трат сравните «СВОЮ карту» и персональную. Для пенсионера — пенсионный тариф с базовой картой. Для подростка — молодежный продукт. Для зарплаты проверьте преимущества зарплатного проекта.
Затем выпишите четыре показателя: стоимость обслуживания, реальный кэшбэк на ваши категории, лимиты бесплатного снятия и переводов, условия накопительного счета или процентов на остаток. После этого большинство маркетинговых различий исчезнет.
Если две карты дают похожую выгоду, выбирайте по удобству: банкоматы, качество приложения, поддержка и скорость решения спорных операций.
Плюсы и возможные минусы Россельхозбанка
Плюсы: крупный системно значимый банк, региональное присутствие, разнообразная линейка, бесплатные продукты и категории повышенного вознаграждения. Для клиентов в регионах физическая сеть может быть реальным преимуществом.
Минусы: программа баллов требует чтения правил, максимальный кэшбэк не относится ко всем операциям, а широкая линейка способна запутать. Если клиенту нужна одна простая карта без ежемесячного выбора категорий, у конкурентов могут быть более прозрачные варианты.
Главный принцип — не искать «лучшую карту Россельхозбанка вообще», а выбрать продукт под конкретный сценарий расходов.
Частые вопросы
«СВОЯ карта» бесплатная?
Официальная страница в 2026 году заявляет бесплатное обслуживание, но дополнительные услуги и операции могут иметь отдельные комиссии.
15% кэшбэк начисляется рублями?
Механика зависит от программы лояльности и конкретного тарифа. Проверяйте, начисляются ли баллы и по какому курсу они используются.
Можно ли оформить карту подростку?
У Россельхозбанка есть молодежные продукты с 14 лет. Порядок оформления и управления счетом нужно проверить по актуальному тарифу.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.