Кредитный договор редко читают целиком до подписания: десятки страниц, юридические формулировки, таблицы и приложения создают ощущение, что достаточно посмотреть на ставку и ежемесячный платеж. Именно поэтому самые дорогие ошибки возникают не в сложной математике, а в пропущенных строках — полной стоимости кредита, платных услугах, страховании, условиях скидки к ставке и правилах досрочного погашения.
С чего начинать: не с рекламной ставки
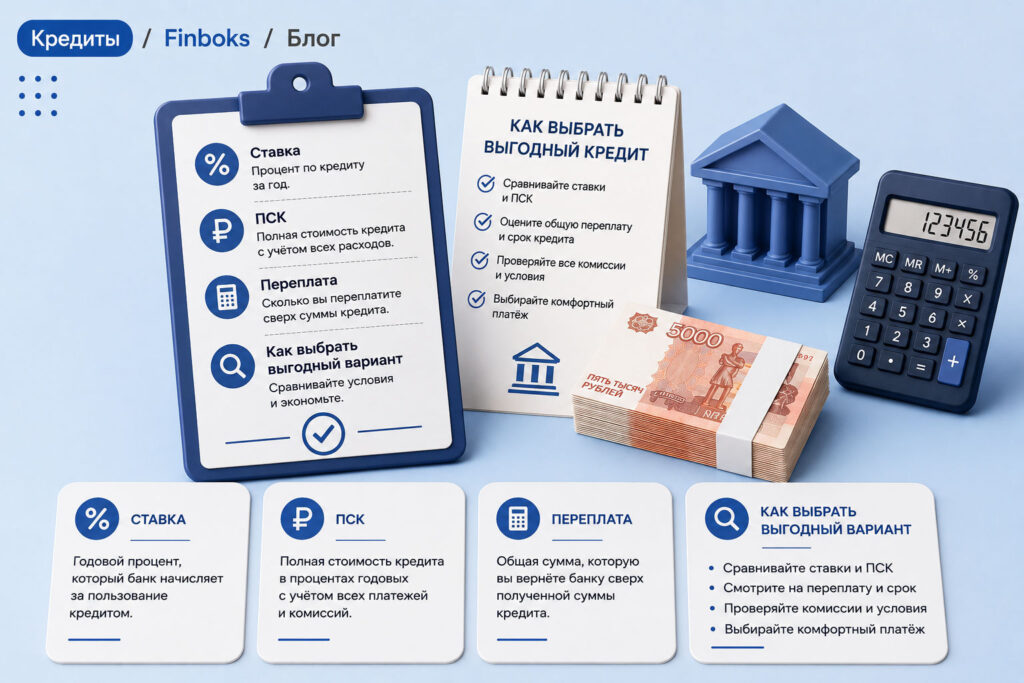
Первый экран рекламы отвечает на вопрос «чем банк хочет заинтересовать», а договор — «что вы обязаны делать». Сначала найдите полную стоимость кредита — ПСК. Она должна быть раскрыта в установленной форме и служит основным ориентиром для сравнения предложений с учетом предусмотренных законом расходов.
Затем найдите индивидуальные условия: сумма, срок, ставка, порядок платежей, обеспечение, ответственность, способы погашения. Именно индивидуальная часть определяет конкретную сделку, а не общая страница продукта на сайте.
Если ставка указана диапазоном или есть формулировка «при выполнении условий», выпишите все требования отдельно. Часто снижение ставки зависит от страхования, зарплатного статуса, платного сервиса или определенного способа оформления.
Что такое ПСК и почему она важнее одной ставки
Полная стоимость кредита — показатель расходов заемщика, рассчитанный по правилам закона. Банк России публикует среднерыночные значения ПСК по категориям кредитов, что помогает понимать контекст рынка.
Ставка показывает цену пользования основным долгом, но не всегда отражает все обязательные расходы. Если без платной услуги кредит не предоставляется на тех же условиях, ее стоимость может учитываться при расчете ПСК в предусмотренных законом случаях.
При этом ПСК не заменяет договор. Штрафы за будущую просрочку, фактическая продолжительность кредита при досрочном погашении и поведение клиента способны изменить итоговую сумму. Используйте ПСК как фильтр, затем разбирайте детали.
Индивидуальные условия: что выписать на отдельный лист
Сделайте короткую карточку кредита: сумма, срок, ставка, ПСК, платеж, общая сумма по графику, дата платежа, страховка, платные услуги, штрафные последствия просрочки. Если параметры не умещаются в одну страницу вашего конспекта, сделка слишком сложна для подписания без дополнительного объяснения.
Проверьте, какой именно счет используется для погашения и когда деньги должны оказаться на нем. «Я отправил перевод в день платежа» не всегда означает, что банк получил деньги вовремя.
Посмотрите, может ли ставка измениться и по каким основаниям. Для обычного потребительского кредита ставка чаще фиксированная, но скидки могут зависеть от сохранения определенной услуги. Все подобные условия должны быть понятны до подписания.
Страхование: считать два сценария
Страхование жизни по обычному потребительскому кредиту не следует автоматически считать обязательным только потому, что менеджер включил его в расчет. Однако отказ от добровольной услуги может влиять на предлагаемую ставку, если программа предусматривает разные условия.
Поэтому запросите два письменных расчета: со страховкой и без нее. Сравните не только платеж, а общую стоимость за одинаковый период. Иногда полис дешевле экономии процентов, иногда — заметно дороже.
Если страховка включена в сумму кредита, ситуация особенно чувствительна: вы не только платите премию, но потенциально платите проценты на профинансированную стоимость услуги. Уточните, как именно оформляется оплата.
Дополнительные услуги и подписки
Кредит может сопровождаться консультационными пакетами, СМС, юридическими сервисами, телемедициной, подписками или платными картами. Каждая услуга должна иметь понятную цену, содержание и основания подключения.
Не ориентируйтесь на фразу «это уже включено в платеж». Включено — не значит бесплатно. Попросите показать стоимость каждой позиции в рублях за весь период, возможность отказа и влияние отказа на ставку.
Если вам дают электронную форму с несколькими согласиями, не нажимайте «подписать всё» автоматически. Прочитайте названия документов и сохраните копии. После сделки доказать, что услуга была непонятна, сложнее, чем отказаться до подписания.
График платежей: смотрим не только первый месяц
При аннуитетном графике платеж обычно одинаковый, но доля процентов и основного долга меняется. В начале срока значительная часть платежа может уходить на проценты. Поэтому через год остаток долга иногда оказывается выше, чем ожидает заемщик.
Посмотрите три точки: первый платеж, остаток через половину срока и общую сумму выплат. Это дает лучшее представление о динамике кредита, чем одна цифра «19 990 ₽ в месяц».
Если доход сезонный, сопоставьте даты крупных расходов и платежей. Кредит с удобной математикой может быть неудобным по календарю.
Досрочное погашение
Проверьте порядок частичного и полного досрочного погашения: как подается заявление, до какого времени нужно внести деньги и что банк предлагает изменить — срок или размер платежа. Закон дает заемщику право досрочно возвращать потребительский кредит с соблюдением установленных процедур.
Для уменьшения переплаты сокращение срока часто эффективнее снижения платежа, если ваш бюджет выдерживает прежнюю нагрузку. Но уменьшение платежа повышает финансовую устойчивость семьи. Выбор зависит от цели.
После полного погашения получите подтверждение отсутствия долга и проверьте закрытие связанных платных услуг и карт, если они больше не нужны.
Просрочка: что происходит на самом деле
Просрочка — это не только штраф. Она может испортить кредитную историю, усложнить новое кредитование и привести к взысканию. Поэтому до сделки нужно знать, сколько месяцев обязательных платежей покрывает ваша подушка безопасности.
Если понимаете, что не сможете заплатить, свяжитесь с банком до даты платежа. Реструктуризация, кредитные каникулы при наличии законных оснований или изменение даты могут быть дешевле молчаливой просрочки.
Не берите микрозайм автоматически для закрытия банковского кредита. Новый дорогой долг часто не решает проблему дохода, а только переносит ее на следующий месяц.
Бесплатный способ погашения
У заемщика должен быть понятный способ выполнять обязательства без лишних комиссий в рамках законодательства и договора. Но технически разные способы пополнения могут зачисляться с разной скоростью.
Если зарплата приходит в другой банк, настройте перевод заранее. Хранить деньги на счете погашения за несколько дней до даты — простая страховка от технической задержки.
Проверяйте реквизиты при смене банка-кредитора, реорганизации или уступке прав. Платите только по официальным уведомлениям и данным из проверенного приложения или сайта.
Что сохранить после подписания
Сохраните договор, индивидуальные условия, график, заявление на страховку, полис, согласия на дополнительные услуги и тарифы. Лучше иметь PDF-копии вне банковского приложения, потому что интерфейс и доступ к архиву могут измениться.
Сделайте скриншот или сохраните документ с обещанной скидкой к ставке и условиями ее сохранения. Если условия были частью договора, документ поможет быстро понять спорную ситуацию.
После каждого досрочного погашения сохраняйте новый график. После полного закрытия — справку об отсутствии задолженности.
Чек-лист за 15 минут до подписи
Ответьте на десять вопросов: сколько я получаю на руки; сколько верну всего; какая ПСК; ставка фиксированная ли; сколько стоят страховки; есть ли платные услуги; что будет при отказе от них; как погашать бесплатно; как делать досрочку; что будет при просрочке.
Если на любой вопрос нет ясного ответа, не спешите. Нормальный финансовый продукт выдерживает паузу на чтение. Фраза «предложение действует только сейчас» не должна заставлять подписывать многолетнее обязательство.
Сравните хотя бы два предложения с одинаковой суммой и сроком. Разница в несколько процентных пунктов на крупном кредите может означать десятки или сотни тысяч рублей.
Частые вопросы
Можно ли отказаться от дополнительных услуг?
Возможность и порядок зависят от вида услуги и закона. До подписания проще всего не давать согласие на ненужный сервис; после — проверять правила отказа и сроки.
ПСК всегда равна процентной ставке?
Нет. ПСК и ставка могут отличаться, потому что ПСК учитывает предусмотренные законом расходы, связанные с кредитом.
Что важнее: уменьшать срок или платеж при досрочке?
Для снижения общей переплаты чаще выгоднее сокращать срок, но уменьшение платежа повышает запас прочности бюджета.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.