Кредитная карта удобна тем, что дает возобновляемый лимит: погасили долг — снова получили доступ к деньгам банка. Но именно из-за этой гибкости кредитки часто кажутся проще, чем они есть. Чтобы карта не превратилась в дорогой постоянный долг, нужно понимать расчетный период, льготный период, минимальный платеж, операции-исключения и полную стоимость кредита.
Как работает кредитная карта
Банк открывает кредитный лимит, а клиент использует его по мере необходимости. В отличие от обычного кредита, деньги не выдаются одной суммой в первый день. Проценты и льготный режим зависят от фактических операций и от того, когда заемщик возвращает задолженность.
Лимит возобновляемый: если потратить 30 000 ₽ из 100 000 ₽, а затем вернуть 30 000 ₽, доступный лимит снова увеличится. Но это не бесплатный кошелек. У карты есть тариф, ПСК, правила начисления процентов, комиссии за определенные операции и обязательный минимальный платеж.
Главная ошибка — считать кредитный лимит частью собственного дохода. Полезнее воспринимать его как резерв банка, за который при нарушении условий придется платить.
Что такое льготный период
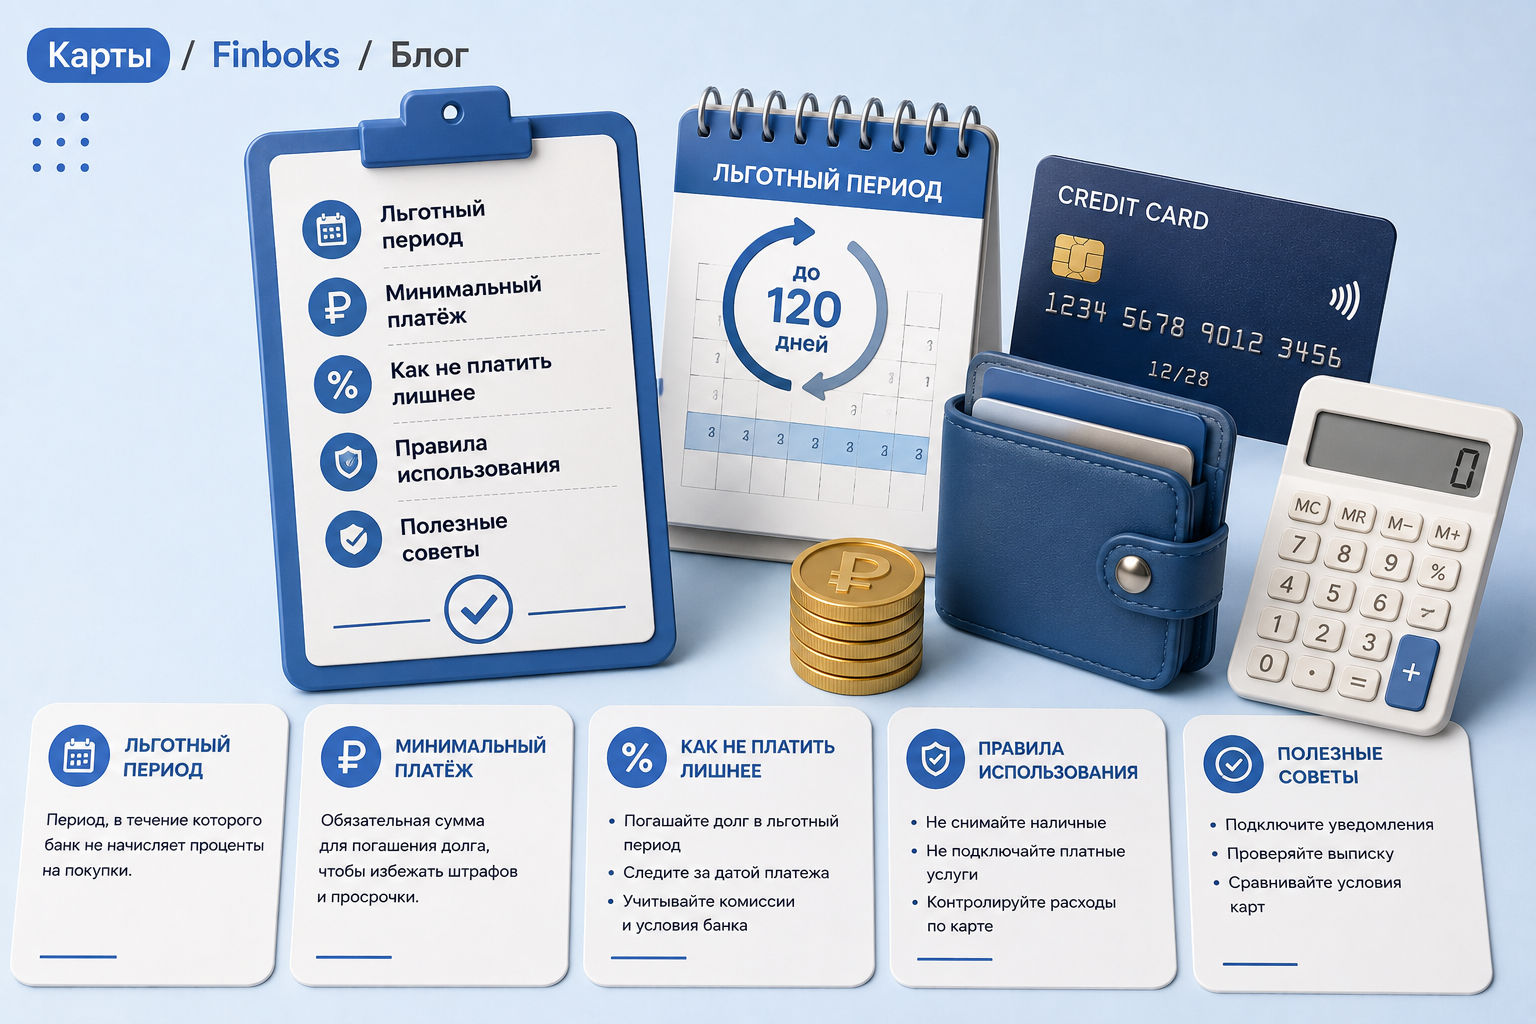
Льготный, или беспроцентный, период — срок, в течение которого по определенным операциям можно не платить проценты, если выполнить условия банка. Банк России прямо отмечает, что по экономической сути кредит остается платным продуктом, а нулевая ставка действует только в рамках установленного механизма.
У разных карт логика грейса различается. Где-то период отсчитывается от даты покупки, где-то есть расчетный период и затем срок погашения, где-то новый грейс начинается только после полного закрытия долга. Поэтому фраза «до 120 дней без процентов» сама по себе почти ничего не говорит без правил расчета.
Самый надежный способ — посмотреть в приложении сумму, которую нужно внести для сохранения льготного периода, и дату полного погашения. Если банк показывает только минимальный платеж, это не означает, что его достаточно для нулевых процентов.
Минимальный платеж — не то же самое, что платеж для грейса
Минимальный платеж нужен, чтобы договор не ушел в просрочку. Обычно банк рассчитывает его как процент от задолженности плюс отдельные начисления. Внести только минимальный платеж — значит сохранить договор в рабочем состоянии, но не обязательно сохранить беспроцентный режим.
Если не вернуть сумму для грейс-периода полностью, банк может начислить проценты по правилам тарифа. На длинной дистанции стратегия «плачу только минимум» делает кредитку похожей на дорогой бессрочный кредит и сильно замедляет уменьшение основного долга.
Поэтому в личном бюджете полезно разделять три цифры: общий долг, минимальный платеж и сумму полного погашения для сохранения льготы. Они отвечают на разные вопросы.
Какие операции часто не входят в льготный период
Снятие наличных, переводы, пополнение электронных кошельков, квази-кэш операции и некоторые платежи могут облагаться отдельной комиссией и не участвовать в стандартном грейсе. Точный перечень устанавливает тариф конкретной карты.
Даже если банк разрешает определенный объем переводов без комиссии, нужно отдельно проверить, действует ли на него льготный период. «Без комиссии» и «без процентов» — две разные характеристики.
Перед крупной операцией лучше открыть тариф в приложении или на сайте банка и найти конкретный тип операции. Если формулировка непонятна, разумно запросить ответ поддержки в чате и сохранить переписку.
Что такое ПСК по кредитной карте
Полная стоимость кредита по карте показывает потенциальную стоимость заемных средств по установленным правилам. Банк России отдельно обращал внимание на то, что банки должны рассчитывать ПСК по кредитным картам исходя из максимально возможной суммы платежей заемщика, а не только из льготных условий.
У кредитки ПСК часто выглядит существенно выше, чем рекламный «0%». Противоречия нет: нулевая ставка относится к отдельному сценарию поведения клиента, а ПСК показывает стоимость кредита при предусмотренных расчетом условиях.
Если вы планируете всегда закрывать долг в грейс, ПСК все равно полезна как индикатор того, насколько дорогим станет продукт при ошибке, форс-мажоре или невозможности погасить задолженность вовремя.
Кэшбэк и бонусы: когда они действительно полезны
Кэшбэк не должен быть причиной тратить больше. Если ради 5% возврата человек покупает ненужные вещи или переносит долг за пределы грейса, проценты легко перекрывают всю выгоду.
Нужно смотреть не только максимальный процент, но и категории, месячный лимит, способ выплаты, курс бонусов и исключения по MCC-кодам. «До 30%» обычно означает партнерские предложения, а не возврат 30% со всех покупок.
Хорошая кредитка для дисциплинированного клиента — это инструмент платежей и короткого бесплатного финансирования. Плохая — постоянный источник денег для закрытия дефицита бюджета.
Как пользоваться кредиткой безопасно
Первое правило — не тратить с карты больше суммы, которую сможете вернуть из ближайших доходов. Второе — поставить напоминание за несколько дней до даты полного погашения. Третье — не снимать наличные и не делать переводы, пока не проверены тариф и условия грейса.
Полезно включить автоплатеж хотя бы на минимальную сумму как страховку от технической забывчивости. Но автоплатеж минимального платежа не отменяет необходимости закрывать весь льготный долг.
Если возникла ситуация, когда полностью погасить долг не получится, лучше заранее перестроить бюджет и сравнить стоимость кредитки с обычным кредитом или рефинансированием. Иногда фиксированный кредит дешевле, чем длительное обслуживание большой задолженности по карте.
Кому кредитная карта не подходит
Кредитка плохо подходит человеку, который регулярно тратит больше дохода, не ведет учет обязательств или склонен воспринимать доступный лимит как свободные деньги. В такой ситуации высокая гибкость продукта усиливает финансовую проблему.
Также она неудобна, если основная задача — получение наличных. Для этого обычный потребительский кредит часто прозрачнее: понятен срок, график и итоговая переплата.
А вот для человека с устойчивым доходом, финансовой подушкой и привычкой погашать долг полностью кредитная карта может быть удобным платежным инструментом с бонусами и резервом ликвидности.
Как банк устанавливает кредитный лимит
Лимит определяется индивидуально. Банк учитывает кредитную историю, доход, текущую долговую нагрузку, поведение по другим продуктам и собственную риск-модель. Поэтому одинаковые рекламные карты у двух клиентов могут иметь совершенно разный доступный лимит.
Высокий лимит не обязан быть целью. Если карта нужна только для повседневных покупок, разумный лимит может даже помогать самоконтролю. Слишком большой доступный долг повышает риск импульсивных трат и может влиять на оценку долговой нагрузки при обращении за новым кредитом.
Если банк увеличивает лимит автоматически, проверьте, удобно ли вам это. В некоторых случаях можно обратиться в поддержку и попросить снизить лимит до комфортной величины.
Частые вопросы
Можно ли пользоваться кредиткой и никогда не платить проценты?
Да, если тариф предусматривает льготный период и вы строго выполняете его условия. При этом могут оставаться платные услуги: обслуживание, уведомления, комиссии за отдельные операции.
Что будет, если внести минимальный платеж, но не весь долг?
Просрочки может не быть, но на задолженность могут начисляться проценты по тарифу. Точный механизм зависит от банка.
Можно ли снимать наличные в грейс?
Иногда банки дают специальные условия, но стандартно такие операции часто стоят дороже и могут не попадать в обычный льготный период. Всегда проверяйте тариф.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.