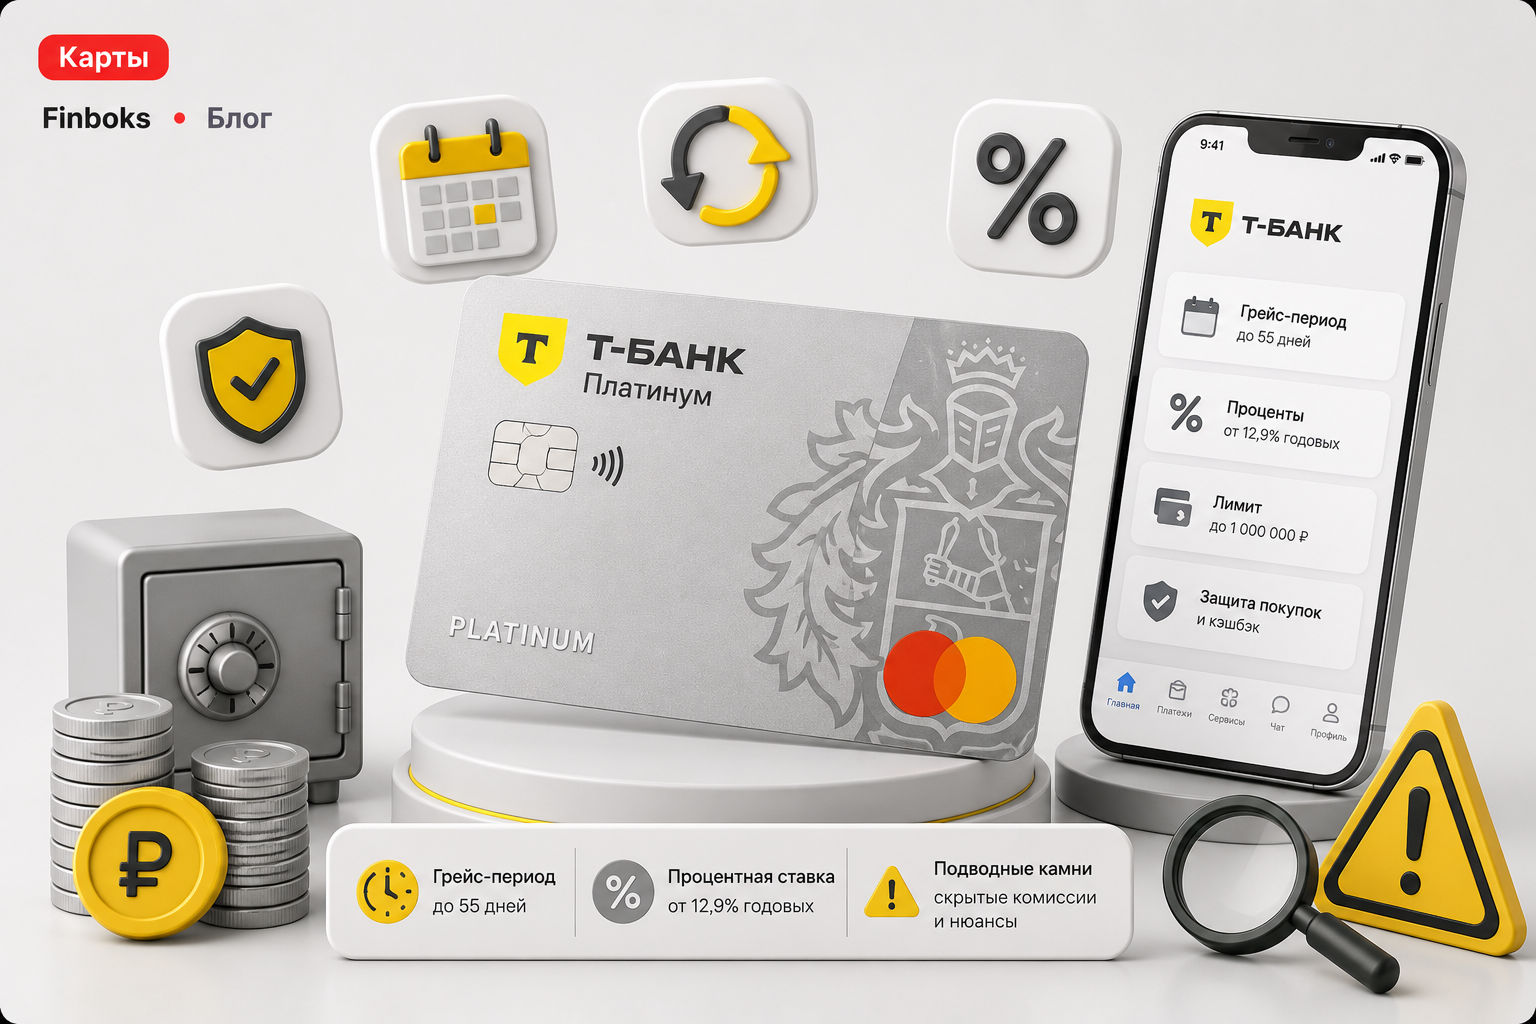
Т‑Банк Платинум — одна из самых известных кредитных карт российского рынка. В августе 2026 года банк заявляет кредитный лимит до 1 000 000 ₽ и беспроцентный период до 55 дней на покупки, а также отдельные режимы рассрочки и рефинансирования. Главная ошибка владельца такой карты — смотреть только на длительность грейс-периода и не читать, какие операции в него входят, сколько составляет минимальный платеж и что происходит после окончания льготы.
Главные условия на август 2026 года
На официальной странице Платинум банк указывает лимит до 1 000 000 ₽. Фактический лимит индивидуален: новый клиент может получить значительно меньше максимума, потому что решение зависит от кредитной истории, дохода, долговой нагрузки и внутренних моделей банка.
Для обычных покупок действует беспроцентный период до 55 дней. Это формулировка «до», а не фиксированные 55 дней на каждую операцию. Сколько времени остается до даты погашения конкретной задолженности, удобнее смотреть в приложении по сумме платежа для беспроцентного периода.
По действующему тарифу полная стоимость кредита находится в диапазоне 29,855–61,999% годовых, а процентная ставка по покупкам за пределами льготных условий — 29,9–61,9% годовых. Именно поэтому кредитка выгодна прежде всего как платежный инструмент с дисциплинированным погашением, а не как постоянный долг.
Как на самом деле работает грейс-период
Грейс-период не означает: «с даты любой покупки у меня есть ровно 55 дней». Карточный счет живет расчетными периодами и выписками. После формирования выписки банк сообщает минимальный платеж и сумму, которую нужно внести для сохранения беспроцентного режима.
Если полностью внести платеж для беспроцентного периода в указанный срок, проценты по подходящим операциям не начисляются. Если внести только минимальный платеж, просрочки может не быть, но льгота на задолженность обычно теряется и начинает работать процентная ставка по тарифу.
Поэтому два числа в приложении нельзя путать. «Минимальный платеж» нужен, чтобы выполнить обязательство и не допустить просрочку. «Платеж для беспроцентного периода» нужен, чтобы не платить проценты по операциям, которые входят в грейс.
Какие операции входят в льготный период
Покупки по карте — основной сценарий грейса до 55 дней. Т‑Банк также указывает возможность переводов в рамках бесплатного лимита через свои сервисы с распространением беспроцентного периода. На официальной странице речь идет о лимите до 50 000 ₽ за расчетный период без подписки; с отдельными сервисами условия могут отличаться.
Снятие наличных — другой сценарий. Банк прямо предупреждает, что на такие операции льготный период в обычном режиме не распространяется, а также взимается комиссия по тарифу. На странице помощи указывается комиссия до 4,9% суммы плюс до 490 ₽ за операцию.
Похожая логика действует при переводе сверх бесплатного лимита: могут появиться комиссия и проценты. Перед крупным переводом лучше открыть экран операции в приложении и проверить тариф, а не полагаться на память.
Рассрочка и погашение кредита другого банка
У Платинум есть дополнительные режимы, которые отличаются от стандартного грейса. Банк предлагает перевод отдельных покупок в рассрочку и отдельный льготный период на погашение кредитов в других банках. На тарифной странице в августе 2026 года указано до 120 дней, а с отдельными уровнями обслуживания — до 180 дней на такую операцию.
Это не означает, что любой долг автоматически становится бесплатным. Для специальной операции нужно выполнить правила сервиса: способ перевода, срок, размер платежей и ограничения. Рассрочка также оформляется для подходящих операций и имеет собственный график.
Перед использованием режима сравните его с обычным потребительским кредитом. Иногда удобство кредитки выигрывает, иногда фиксированный кредит с понятным графиком и меньшей ПСК дешевле.
Сколько стоит обслуживание
Базовая стоимость обслуживания Платинум по официальной странице — до 590 ₽ в год. В период с 3 августа по 6 сентября 2026 года Т‑Банк рекламирует акцию с бесплатным обслуживанием навсегда для подходящих новых оформлений. Это временная акция, а не постоянное свойство карты для любого клиента.
Если вы читаете статью после окончания акции, проверяйте тариф заново. Даже небольшая годовая плата становится существенной, если карта лежит без дела и не приносит никакой пользы.
Отдельно учитывайте платные уведомления, подписки и дополнительные сервисы, если они подключены. Для честного сравнения годовой стоимости кредитки нужно сложить все регулярные платежи, а не только строку «обслуживание карты».
Минимальный платеж и почему он опасно удобен
Минимальный платеж дает возможность не погашать весь долг сразу, но это не «рекомендуемая сумма». Чем дольше заемщик платит только минимум, тем дольше существует задолженность и тем больше процентов может накопиться после выхода из грейса.
При оформлении кредитки лучше мысленно считать ее дебетовой: тратить только ту сумму, которую вы уже можете вернуть из текущего дохода. Кредитный лимит банка не равен вашему безопасному бюджету.
Если долг уже накопился, составьте план ускоренного погашения. Прекратите новые необязательные покупки по кредитке, определите фиксированную сумму сверх минимального платежа и сравните рефинансирование с действующей ставкой.
Бонусы и кэшбэк
В 2026 году Т‑Банк заявляет бонусы до 15% в выбираемых категориях и до 30% по спецпредложениям партнеров. Но баллы имеют собственные правила использования. Важно не оценивать кредитную карту по кэшбэку отдельно от стоимости долга.
Если клиент получил 500 ₽ бонусов, но заплатил несколько тысяч рублей процентов из-за непогашенного грейса, программа лояльности не сделала карту выгодной. Главная экономия по кредитке — отсутствие процентов при правильном использовании.
Категории и партнерские акции меняются. Разумно выбирать те, где вы и так собирались тратить деньги, а не совершать лишние покупки ради повышенного процента.
Как понять, подходит ли Платинум
Карта подходит человеку с стабильным доходом, который умеет контролировать выписку и полностью закрывать платеж для беспроцентного периода. Она удобна как резервный платежный инструмент, для крупных запланированных покупок с коротким сроком погашения и для некоторых специальных сервисов.
Она хуже подходит тому, кто регулярно живет «до зарплаты» за счет кредитного лимита, снимает наличные или платит только минимум. При таком поведении высокая ставка вне льготного периода быстро перекрывает бонусы.
Если вам нужен долг на год или несколько лет, сравните кредитку с потребительским кредитом. Платеж по обычному кредиту жестче, но график зачастую помогает дисциплине и позволяет заранее видеть переплату.
Безопасное использование: чек-лист
Включите уведомления о расходах, установите лимит на покупки и переводы, запретите снятие наличных, если оно вам не нужно. После каждой выписки проверяйте именно платеж для беспроцентного периода и дату его внесения.
Погашайте карту с запасом по времени. Техническая задержка перевода в последний вечер может обойтись дорого. Лучше настроить автоматическое пополнение или календарное напоминание за несколько дней.
Не отдавайте всю кредитную линию мошеннику. Для интернет-магазинов используйте ограничения, проверяйте домены и никогда не подтверждайте операции по просьбе «службы безопасности». Кредитные деньги после мошеннической операции все равно могут стать предметом спора и временной задолженности.
Частые вопросы
Всегда ли льготный период равен 55 дням?
Нет. Формулировка «до 55 дней» означает, что фактический срок зависит от даты покупки и расчетного периода.
Можно ли снимать наличные без процентов?
В стандартном режиме снятие наличных не относится к обычному грейсу и сопровождается комиссией по тарифу. Проверяйте индивидуальные условия.
Лимит 1 млн ₽ дают всем?
Нет. Это максимальный заявленный лимит. Фактическая сумма определяется банком индивидуально.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.