Потребительский кредит кажется простым: банк выдает сумму, а заемщик возвращает ее частями с процентами. На практике итоговая стоимость зависит не только от рекламной ставки, но и от срока, графика, дополнительных услуг, комиссий и поведения самого заемщика. В 2026 году ключевой ориентир при сравнении предложений — полная стоимость кредита, а не крупная цифра в рекламе.
Из чего состоит кредит
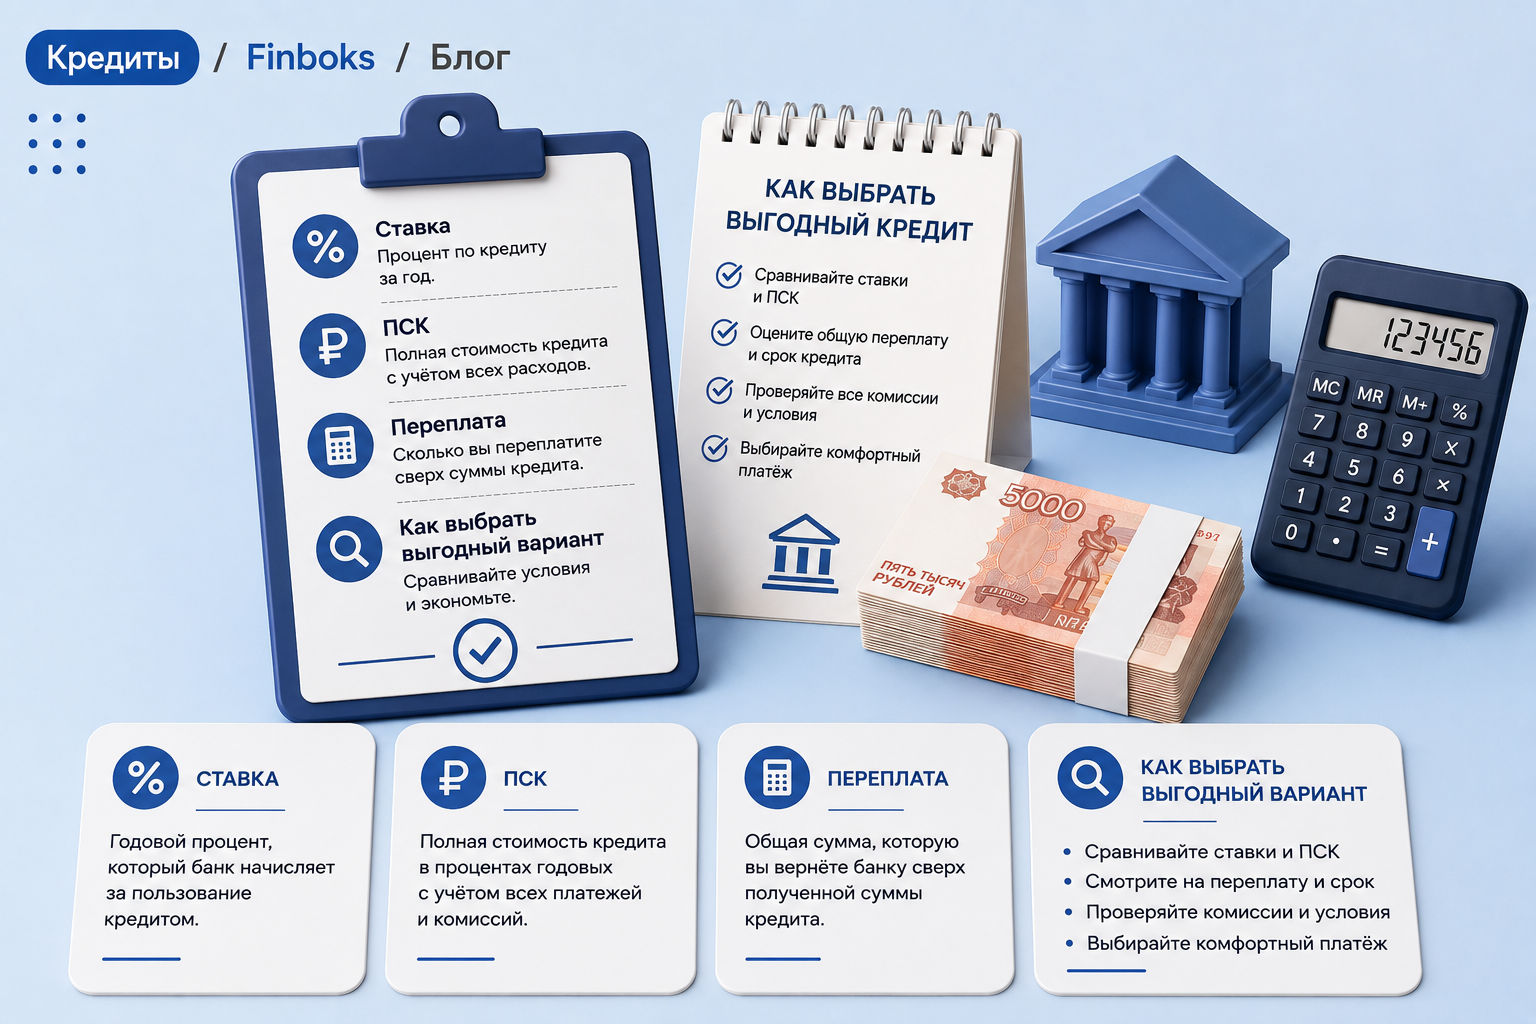
У любого кредита есть несколько базовых параметров: сумма, срок, процентная ставка, график платежей и полная стоимость кредита — ПСК. Сумма показывает, сколько денег получает заемщик. Срок определяет, как долго долг будет существовать. Ставка влияет на проценты, но не всегда полностью отражает расходы.
Банк оценивает риск невозврата, доход и долговую нагрузку клиента, кредитную историю, вид занятости, срок и размер кредита. Поэтому два человека могут увидеть разную ставку по одному и тому же продукту. Предварительное рекламное предложение — это не индивидуальные условия договора.
Чаще всего потребительские кредиты погашаются аннуитетными платежами: каждый месяц сумма платежа примерно одинаковая, но внутри нее соотношение процентов и основного долга меняется. В начале срока доля процентов обычно выше, затем растет доля погашения тела кредита.
Почему рекламная ставка может вводить в заблуждение
Фраза «от 9,9%» сообщает только нижнюю границу, которую банк готов предложить части заемщиков при определенных условиях. У конкретного клиента ставка может быть выше. Кроме того, некоторые скидки действуют только при подключении страхования, платного пакета услуг или выполнении других требований.
С 2024 года правила раскрытия полной стоимости кредита были усилены: в ПСК должны попадать расходы, без которых кредит не выдадут либо выдадут на иных условиях. Банк России отдельно обращал внимание на необходимость корректно учитывать максимально возможные расходы заемщика.
Поэтому сравнивать кредиты только по ставке — все равно что сравнивать авиабилеты только по базовой цене без багажа, сборов и условий возврата. Сначала смотрите на ПСК, затем выясняйте, из чего она складывается.
Что такое ПСК и зачем она нужна
ПСК — показатель, который выражает стоимость кредита с учетом предусмотренных законом платежей. Она указывается в процентах годовых, а законодательство также предусматривает раскрытие стоимости в денежном выражении. Именно ПСК позволяет приблизить сравнение разных предложений к общей базе.
Но даже ПСК нужно читать вместе с договором. Часть расходов зависит от фактического поведения клиента: например, возникнет ли просрочка, будет ли досрочное погашение, воспользуется ли человек дополнительной услугой. ПСК не превращает сложный договор в одну магическую цифру — она лишь делает стоимость прозрачнее.
На сайте Банка России публикуются среднерыночные значения ПСК по категориям кредитов и видам кредиторов. Эти данные полезны как ориентир: они показывают, насколько конкретное предложение отличается от рынка.
Как считать переплату
Переплата — это разница между общей суммой выплат по кредиту и фактически полученной суммой, если не учитывать отдельные возвраты и компенсации. В нее могут входить проценты и другие расходы, связанные с кредитом. Для бытового сравнения удобно считать два сценария: «без досрочного погашения» и «если ежемесячно вносить дополнительно».
Например, два кредита на одинаковую сумму могут иметь похожий ежемесячный платеж, но разный срок. Более длинный срок уменьшает нагрузку на бюджет сегодня, зато способен заметно увеличить суммарную переплату. Поэтому вопрос «какой платеж мне комфортен?» нужно дополнять вопросом «сколько я отдам всего?».
При частичном досрочном погашении банки обычно предлагают уменьшить срок или платеж. Если цель — быстрее снизить переплату, сокращение срока часто эффективнее, потому что основной долг уменьшается быстрее. Но для человека с нестабильным доходом снижение обязательного платежа может быть важнее финансовой оптимизации.
Страхование и дополнительные услуги
Страхование жизни по потребительскому кредиту обычно не является обязательным по закону, однако банк может предлагать разные условия кредита в зависимости от наличия полиса. Поэтому отказ от страховки иногда приводит к повышению ставки. Нужно сравнивать не цену полиса отдельно, а общую стоимость двух сценариев.
Кроме страховки, в заявке могут появляться сервисные пакеты, консультации, подписки, телемедицина, юридическая помощь и другие услуги. Банк России неоднократно обращал внимание на проблему навязывания дополнительных услуг и на необходимость отдельного согласия клиента.
Перед подписанием договора полезно выписать все платные услуги в отдельный список: название, стоимость, срок действия, возможность отказа, влияние отказа на ставку. Такой простой шаг часто обнаруживает расходы, которые теряются среди десятков страниц документов.
Долговая нагрузка и безопасный платеж
Банк рассчитывает показатель долговой нагрузки заемщика по установленным правилам, но личный финансовый запас стоит оценивать строже. Если кредитный платеж формально проходит по банковскому скорингу, это еще не означает, что он комфортен для семейного бюджета.
Полезно оставить резерв на падение дохода, болезнь, ремонт автомобиля, рост коммунальных платежей и другие непредвиденные расходы. Чем меньше финансовая подушка, тем опаснее кредит с платежом «впритык». Особенно рискованно брать новый долг для регулярного покрытия старых платежей.
С 1 марта 2025 года граждане могут установить самозапрет на заключение потребительских кредитов и займов через механизм кредитной истории. Это инструмент против мошенничества и импульсивного кредитования; перед оформлением кредита важно убедиться, что самозапрет при необходимости снят.
Как сравнить два кредита правильно
Сначала зафиксируйте одинаковую сумму и одинаковый срок. Затем выпишите ПСК, номинальную ставку, ежемесячный платеж, общую сумму выплат, стоимость страховки и платных услуг. Отдельно проверьте условия досрочного погашения, штрафы за просрочку, способ внесения платежа и дату списания.
Если один банк предлагает более низкую ставку только при страховке, посчитайте два варианта. Иногда полис действительно уменьшает общие расходы, а иногда экономия на процентах меньше стоимости страховки. Универсального правила нет.
После сравнения цифр оцените сервис: можно ли досрочно погашать в приложении, как быстро формируется справка о закрытии, есть ли комиссия за перевод денег на счет погашения. Удобство не должно перевешивать стоимость, но оно важно на длинном сроке.
Что проверить перед подписанием
На первой странице индивидуальных условий найдите ПСК и ставку. Затем проверьте сумму, срок, график и дату первого платежа. Убедитесь, что счет для погашения понятен, а автоматическое списание не требует отдельной платной услуги.
Посмотрите, какие услуги подключены вместе с кредитом и можно ли от них отказаться. Если сотрудник обещает «вернуть страховку потом», попросите показать точные условия в документах. Устные обещания не заменяют договор.
Не подписывайте кредит в спешке из-за фразы «предложение действует 15 минут». Хорошая финансовая сделка выдерживает хотя бы одну спокойную проверку калькулятором и сравнение с альтернативой.
Частые вопросы
Можно ли вернуть кредит досрочно?
Для потребительского кредита закон предусматривает право на досрочный возврат с уплатой процентов за фактический срок пользования деньгами. Порядок уведомления зависит от вида погашения и условий договора.
Что важнее: ставка или ПСК?
Для сравнения стоимости — ПСК полезнее, потому что учитывает больше обязательных расходов. Но отдельно нужно смотреть график, страховку, комиссии и общую сумму выплат.
Стоит ли брать кредит ради улучшения кредитной истории?
Специально создавать долг только ради истории обычно нерационально. Кредит имеет смысл, когда он решает конкретную задачу, а платеж укладывается в бюджет.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.