Микрозайм — это небольшой заем, который часто можно оформить быстро и полностью онлайн. Выдают его микрофинансовые организации — МФО. Простота оформления полезна в экстренной ситуации, но высокая стоимость и короткий срок делают микрозаймы одним из самых чувствительных к ошибкам финансовых продуктов. В 2026 году регулирование рынка стало жестче: с 1 апреля максимальная переплата по новым займам сроком до года снижена до 100% суммы займа.
Что такое МФО и чем она отличается от банка
Микрофинансовая организация — юридическое лицо, сведения о котором должны быть внесены в государственный реестр Банка России. Только наличие записи в этом реестре дает право работать как МФО. Банк и МФО регулируются по-разному: банк имеет банковскую лицензию и широкий перечень операций, а МФО специализируется прежде всего на займах.
Для заемщика главное практическое отличие — стоимость и формат продукта. Банковский кредит обычно рассчитан на больший срок, требует более глубокой проверки клиента и часто имеет более низкую ставку. Микрозайм выдается быстрее, иногда людям с более слабой кредитной историей, но риск кредитора компенсируется высокой ценой.
МФО бывают разных типов, и рынок меняется. Поэтому проверка через реестр Банка России должна быть первым шагом. Сайт, который обещает «займ без отказа», может оказаться не кредитором, а посредником, собирающим заявки и персональные данные.
Как устроен микрозайм
Классический заем «до зарплаты» — небольшая сумма на короткий срок. Клиент получает деньги и должен вернуть тело займа плюс проценты к установленной дате. Есть и более длинные продукты с платежами по графику, а также POS-займы при покупке товаров.
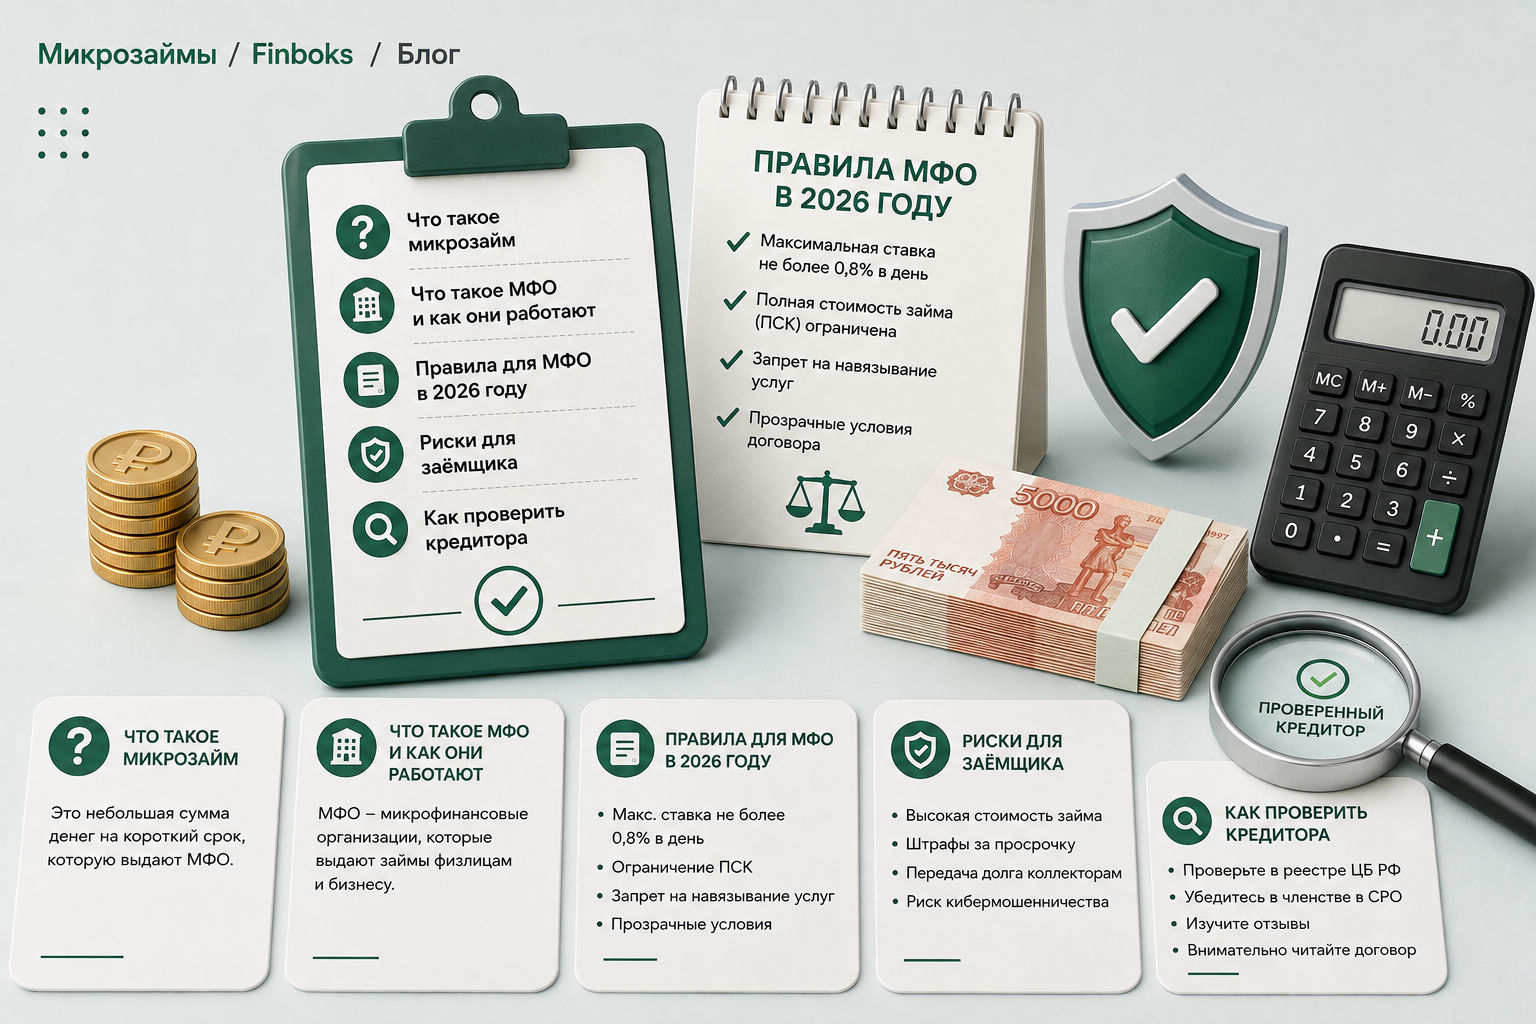
Высокая ежедневная ставка быстро превращается в заметную годовую стоимость. Закон ограничивает процентную ставку по потребительским кредитам и займам: в общем случае она не должна превышать 0,8% в день. Но даже ставка ниже этого предела остается дорогой, если сравнивать ее с обычным банковским кредитом.
Именно поэтому смотреть только на фразу «всего 80 рублей в день» опасно. Для сравнения используйте ПСК, общую сумму к возврату и конкретную дату платежа.
Что изменилось с 1 апреля 2026 года
Банк России сообщил, что с 1 апреля 2026 года максимальная переплата по новым кредитам и займам сроком не более года снижена со 130% до 100% суммы займа. Ограничение включает проценты, комиссии, штрафы, пени и другие предусмотренные платежи.
Пример: если новый заем на 20 000 ₽ подпадает под это правило, совокупная переплата не должна превысить 20 000 ₽, то есть общий долг по такому договору не должен стать больше 40 000 ₽. Это важная защита, но она не делает микрозайм дешевым.
К августу 2026 года рынок готовится и к следующим ограничениям. Банк России указывал, что с 1 октября 2026 года начинается этап ограничений на количество одновременно действующих дорогих займов. Заемщику полезно следить за изменениями, потому что правила переходят поэтапно.
Когда микрозайм может быть оправдан
Смысл микрозайма — очень короткий разрыв ликвидности, когда нужна небольшая сумма и заранее понятен источник полного погашения. Например, срочный медицинский расход за несколько дней до зарплаты. Даже в таком сценарии стоит сначала проверить бесплатные альтернативы: кредитный лимит без процентов, рассрочку, помощь работодателя или перенос платежа.
Если заем берется «на жизнь до следующего месяца», а следующая зарплата уже распределена на другие долги, продукт не решает проблему. Он просто переносит дефицит бюджета вперед и добавляет проценты.
Особенно тревожный сигнал — новый микрозайм для погашения предыдущего. Такой цикл легко превращается в долговую спираль, потому что каждый новый заем уменьшает будущий свободный доход.
Как проверить МФО перед оформлением
Откройте государственный реестр МФО на сайте Банка России и найдите юридическое лицо по названию или ОГРН. Название в рекламе может отличаться от юридического, поэтому сверяйте реквизиты в договоре.
Проверьте адрес сайта. Мошенники создают страницы с почти одинаковым доменом или используют рекламу от имени известных компаний. Не переходите по ссылке из случайного сообщения и не устанавливайте приложения из неизвестных источников.
До ввода паспортных данных убедитесь, что понимаете, кому они передаются. Сервисы-подборщики могут отправлять заявку сразу нескольким компаниям и отдельно взимать плату за подписку. Подбор займа и выдача займа — разные услуги.
Что читать в договоре
Найдите ПСК, сумму займа, срок, процентную ставку, дату возврата и общую сумму платежей. Посмотрите, какие услуги подключены дополнительно. Если видите страховку, юридическую подписку, платный подбор или SMS-сервис, проверьте, можно ли от них отказаться.
Отдельно изучите порядок продления. «Пролонгация» может казаться спасением, но она часто означает новые проценты без заметного уменьшения основного долга. Несколько продлений подряд способны сделать первоначально маленький заем очень дорогим.
Проверьте способ бесплатного погашения и время зачисления. Если платеж отправляется в последний день через сторонний банк, техническая задержка может привести к просрочке. Лучше погашать заранее.
Что делать, если уже возникла просрочка
Не игнорируйте сообщения кредитора. Сначала уточните точную сумму долга и попросите расчет начислений. Сопоставьте его с договором и действующими ограничениями. Если есть возможность, договоритесь о реструктуризации или графике, который вы реально сможете выполнять.
Не отдавайте последнюю финансовую подушку, не разобравшись с обязательными расходами на жилье, питание и здоровье. Но и не откладывайте проблему на месяцы: просрочка влияет на кредитную историю и может перейти в взыскание.
Если есть сомнения в законности начислений или поведения взыскателей, используйте официальные каналы обращений и жалоб. Сохраняйте договор, чеки, переписку и записи обращений в поддержку.
Как избежать повторных микрозаймов
После погашения займа стоит не просто закрыть приложение, а разобраться, почему возник кассовый разрыв. Если причина разовая — восстановите резерв. Если дефицит повторяется ежемесячно — нужен пересмотр бюджета, долгов и постоянных расходов.
Для защиты от мошеннического кредитования можно использовать механизм самозапрета на потребительские кредиты и займы. Он особенно полезен человеку, который не планирует занимать деньги в ближайшее время.
Микрозайм должен оставаться аварийным инструментом, а не постоянной частью бюджета. Чем чаще он используется, тем важнее искать более дешевое и системное решение.
Частые вопросы
МФО — это легально?
Да, если организация внесена в государственный реестр Банка России и соблюдает требования законодательства.
Может ли долг по микрозайму расти бесконечно?
Для определенных потребительских кредитов и займов сроком до года действуют ограничения на максимальные начисления. Для новых договоров с 1 апреля 2026 года предельная переплата снижена до 100% суммы займа.
Что дешевле: кредитная карта или микрозайм?
Часто кредитная карта при соблюдении льготного периода оказывается дешевле, но сравнивать нужно конкретные тарифы, ПСК и условия операций.
Еще один полезный ориентир — не размер одобренного лимита, а реальная потребность. Если сервис предлагает взять больше, чем вам нужно, не воспринимайте это как бонус: проценты начисляются на фактически использованный долг, а избыточная сумма повышает риск лишних трат.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.