Микрозайм можно оформить через интернет за несколько минут. Не нужно посещать офис, собирать большой пакет документов или долго ждать предварительного решения. Но простота оформления не означает, что любое предложение в интернете безопасно.
Под видом микрофинансовых организаций могут работать мошеннические сайты. Они используют названия известных компаний, обещают гарантированное одобрение и пытаются получить деньги или персональные данные посетителей.
Чтобы снизить риск, перед оформлением займа стоит проверить, кому принадлежит сайт, имеет ли компания право выдавать микрозаймы и какие условия указаны в договоре.
Разберём весь порядок проверки.
Что такое МФО
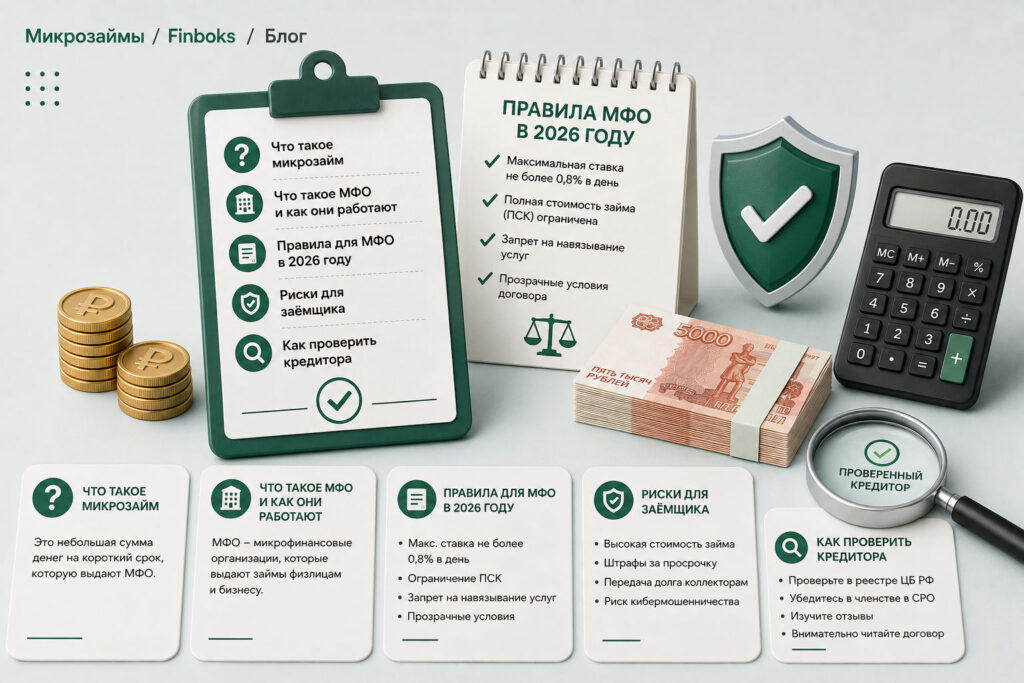
Микрофинансовая организация (МФО) — это юридическое лицо, которое имеет право заниматься микрофинансовой деятельностью после включения в государственный реестр Банка России.
В России существуют два основных вида таких организаций:
- Микрофинансовые компании (МФК). К ним предъявляются специальные требования, в том числе к собственным средствам и деятельности.
- Микрокредитные компании (МКК). Они также могут выдавать микрозаймы, но работают с другим набором законодательных требований и ограничений.
Для человека, который собирается взять обычный потребительский микрозайм, главное — убедиться, что организация действительно присутствует в государственном реестре и её право осуществлять соответствующую деятельность действует.
Проверить это можно бесплатно.
Как проверить МФО в реестре Банка России
Банк России ведёт официальный перечень организаций, имеющих право работать на финансовом рынке.
Шаг 1. Найдите реквизиты организации
Откройте сайт кредитора и найдите юридическую информацию. Обычно она размещается в разделах «О компании», «Документы», «Правовая информация» или в нижней части сайта.
Для проверки понадобятся:
- полное юридическое название;
- ИНН или ОГРН;
- регистрационный номер в реестре МФО, если он указан.
Обратите внимание: название сервиса и название юридического лица могут различаться. Например, у сайта может быть короткое рекламное название, а в документах указано общество с ограниченной ответственностью. Это не обязательно нарушение. Важно, чтобы можно было достоверно установить юридическое лицо, которое предлагает займ.
Шаг 2. Откройте официальный сайт Банка России
Перейдите в сервис «Проверить участника финансового рынка».
Введите в поисковую строку ИНН, ОГРН или юридическое название компании. Лучше использовать ИНН или ОГРН: так меньше риск перепутать организации с похожими названиями.
Шаг 3. Проверьте результат поиска
Если организация найдена, изучите её сведения. Убедитесь, что название и реквизиты совпадают с указанными на сайте кредитора. Особое внимание обратите на действующий статус организации и её право осуществлять микрофинансовую деятельность. Если компания исключена из реестра, она не вправе продолжать работать как МФО только на основании старой регистрационной записи.
Шаг 4. Убедитесь, что сайт принадлежит нужной компании
Наличие организации в реестре ещё не доказывает, что открытый вами сайт является официальным. Мошенники могут копировать оформление настоящих МФО, использовать похожие домены и размещать чужие реквизиты.
Поэтому сравните адрес сайта с официальными сведениями компании, проверьте контакты и внимательно посмотрите на написание доменного имени. Если остаются сомнения, лучше обратиться в организацию по проверенным контактам, а не по телефону с подозрительной страницы.
Пять признаков подозрительного кредитора
Есть несколько признаков, при которых стоит отказаться от оформления заявки до дополнительной проверки.
1. Требуют предоплату за одобрение займа
Вам предлагают сначала перевести деньги за «гарантированное одобрение», «активацию перевода» или «разблокировку выплаты». Особенно подозрительно, если оплату требуют переводом на карту неизвестного физического лица.
Никаких денег потенциальному кредитору или посреднику только ради обещания одобрить заявку переводить не следует. При сомнениях нужно выяснить, кто оказывает услугу и за что именно взимается плата.
2. Обещают одобрение абсолютно всем
Рекламные заявления вроде «100% одобрение при любых долгах» не следует воспринимать как гарантию получения денег. Законные кредиторы оценивают заявки по собственным правилам с учётом требований законодательства. Даже если сервис активно рекламирует высокий процент одобрения, окончательное решение принимается после рассмотрения конкретной заявки.
3. Скрывают юридическую информацию
На сайте нет полного названия компании, ИНН, контактных сведений или необходимых документов. Без этой информации невозможно уверенно установить, кто предлагает финансовую услугу. В такой ситуации лучше не передавать паспортные данные и не отправлять заявку, пока не удастся проверить организацию.
4. Запрашивают секретные банковские данные
Мошенники могут представляться сотрудниками кредитора и просить сообщить PIN-код карты, пароль от интернет-банка или код подтверждения операции. Передавать такие сведения посторонним нельзя.
При законном оформлении займа могут потребоваться идентификация и проверка платёжных реквизитов, но это не повод раскрывать секретные коды человеку по телефону или в переписке.
5. Торопят с подписанием договора
Вам сообщают, что предложение исчезнет через несколько минут, а условия можно будет прочитать только после подтверждения заявки. Это повод насторожиться.
Перед подписанием нужно иметь возможность ознакомиться с условиями договора, стоимостью займа, сроком возврата и дополнительными услугами. Если документы не дают спокойно изучить, лучше отказаться от оформления.
Какие условия займа нужно проверить
Даже если МФО работает законно, её предложение не обязательно будет выгодным. Перед оформлением важно оценить несколько параметров.
Процентная ставка
По краткосрочным займам ставка может указываться за день. При этом небольшая на вид дневная ставка способна привести к заметной переплате.
Это лишь пример расчёта без дополнительных платежей. В действительности сумма к возврату определяется условиями конкретного договора и действующими законодательными ограничениями.
Полная стоимость кредита
Полная стоимость кредита (ПСК) помогает оценить расходы по договору. Она рассчитывается по установленным законом правилам и учитывает предусмотренные платежи, подлежащие включению в этот показатель. Обращайте внимание не только на процентную ставку, но и на сумму, которую потребуется вернуть.
Срок погашения
Проверьте точную дату возврата денег. Перед оформлением желательно понимать, из каких средств вы погасите займ. Если для возврата придётся брать новый дорогой займ, долговая нагрузка может быстро вырасти.
Дополнительные услуги
При оформлении могут предлагаться страхование, подписки, юридические консультации и другие платные сервисы. Внимательно проверяйте, на какие услуги даёте согласие, какова их стоимость и можно ли отказаться от них. Не подтверждайте подключение услуги, если не понимаете, зачем она нужна.
Последствия просрочки
Изучите, что произойдёт, если не вернуть деньги вовремя. В договоре должны быть понятны условия начисления процентов, неустойки и порядок погашения задолженности. Заранее оцените, сможете ли выполнить обязательства в установленный срок.
Что делать, если МФО не удалось найти в реестре
Прежде всего проверьте правильность введённых данных. Возможно, вы искали организацию по рекламному названию, а в реестре она зарегистрирована под другим юридическим наименованием.
Попробуйте повторить поиск по ИНН или ОГРН. Если действующий статус МФО подтвердить не удалось, не отправляйте заявку до выяснения обстоятельств.
При признаках незаконной финансовой деятельности можно обратиться в Банк России через его официальный сайт. Отдельно полезно посмотреть список компаний с выявленными признаками нелегальной деятельности. Однако отсутствие названия в этом списке само по себе не гарантирует безопасность организации.
Как выбирать микрозайм безопаснее
Проверка кредитора — только первый этап. После этого нужно сравнить доступные предложения, изучить сроки, ставки, полную стоимость кредита и сумму к возврату. Не стоит выбирать займ исключительно по обещанию «первый займ под 0%». Такие предложения могут предусматривать условия, при нарушении которых стоимость займа изменится.
В каталоге займов Finboks можно сравнить предложения по сумме, сроку и другим характеристикам. Finboks не выдаёт займы и не принимает решения об их одобрении. Оформление происходит у соответствующего кредитора. Перед подписанием договора необходимо уточнить действующие условия непосредственно у организации.
Вывод
Перед оформлением микрозайма полезно выполнить три действия: проверить организацию в реестре Банка России, убедиться в подлинности её сайта и внимательно изучить условия договора. Такой порядок не гарантирует отсутствие всех рисков, но помогает избежать многих распространённых ошибок.
И главное: даже если кредитор работает законно, брать займ стоит только тогда, когда вы понимаете его полную стоимость и уверены, что сможете вернуть деньги вовремя.