Вы положили 300 000 рублей на банковский вклад. Деньги появились в приложении, банк начисляет проценты, а через несколько месяцев вы сможете забрать первоначальную сумму вместе с доходом.
На первый взгляд кажется, что деньги просто лежат где-то внутри банка и ждут своего владельца.
На самом деле банковская система работает совсем иначе.
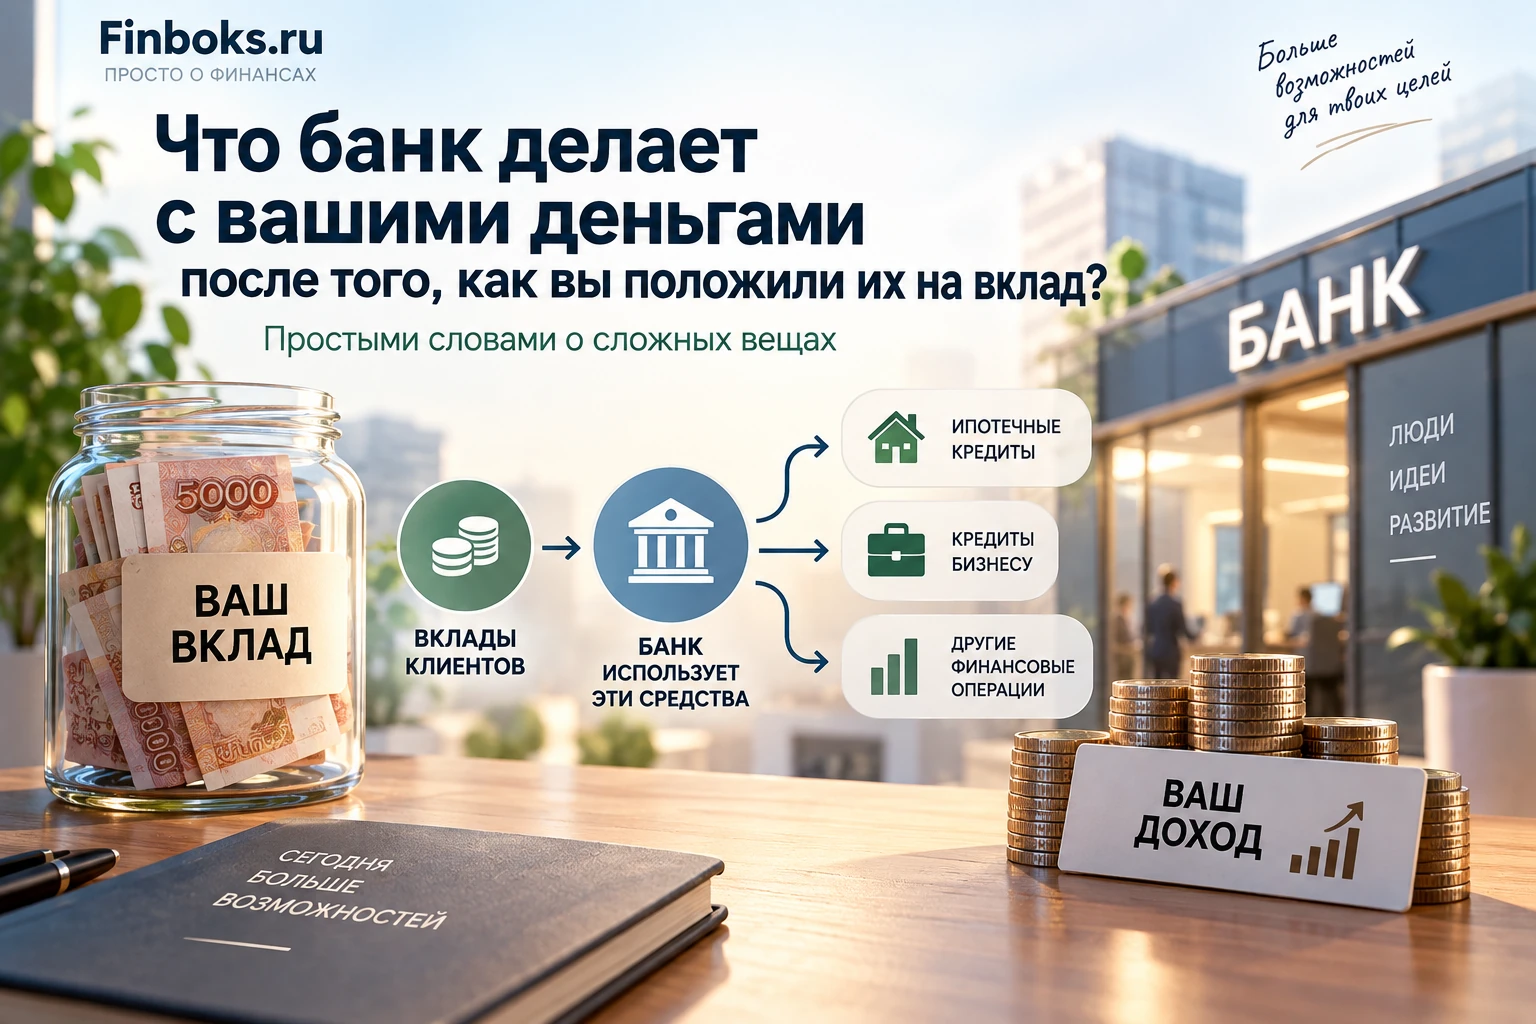
Банк не складывает деньги вкладчиков в отдельные сейфы с фамилиями владельцев. Полученные средства становятся частью его финансовых ресурсов. Банк использует их для кредитования, расчётов, покупки финансовых инструментов и других операций – одновременно поддерживая достаточный запас ликвидности, чтобы клиенты могли снимать и переводить деньги.
Разберём простыми словами, что происходит с деньгами после открытия вклада и откуда вообще берутся проценты, которые банк платит вкладчику.
Вклад – это фактически деньги, предоставленные банку
Когда человек открывает вклад, он передаёт деньги банку на определённых условиях.
Банк обязуется:
- вернуть установленную сумму;
- начислить проценты, если они предусмотрены договором;
- соблюдать срок и другие условия вклада.
Поэтому с экономической точки зрения вкладчик становится кредитором банка.
Это важный момент. Когда вы берёте кредит, банк даёт деньги вам.
Когда вы открываете вклад, всё происходит наоборот: вы предоставляете деньги банку.
За возможность пользоваться ими банк и платит процент.
Деньги не лежат без движения
Допустим, тысяча клиентов внесла в банк в среднем по 300 000 рублей.
В общей сложности банк получил: 300 миллионов рублей.
Если бы он просто хранил эти деньги и одновременно выплачивал вкладчикам проценты, бизнес быстро стал бы убыточным.
Поэтому банк старается разместить привлечённые средства так, чтобы заработать больше, чем должен заплатить своим клиентам.
Часть денег может быть направлена на:
- ипотечные кредиты;
- потребительские кредиты;
- автокредиты;
- кредитование бизнеса;
- межбанковские операции;
- покупку облигаций и других финансовых инструментов.
Именно работа с привлечёнными средствами является одной из основ банковского бизнеса.
Откуда банк берёт деньги на проценты по вкладу
Представим упрощённый пример. Банк привлекает деньги клиентов во вклад под 10% годовых. Часть этих средств он выдаёт заёмщикам в виде кредитов под более высокую ставку.
Разница между доходом от размещения денег и стоимостью их привлечения помогает банку зарабатывать. Но это не означает, что вся разница между ставкой по кредиту и ставкой по вкладу превращается в чистую прибыль.
Банк несёт множество расходов:
- содержание офисов;
- зарплаты сотрудников;
- обслуживание IT-систем;
- выпуск и поддержку банковских карт;
- рекламу;
- налоги;
- расходы на регулирование;
- создание резервов;
- потери по проблемным кредитам.
Поэтому банковская экономика значительно сложнее простой формулы «взяли деньги под 10%, выдали под 20%, заработали 10%».
Что происходит, если вкладчик хочет забрать деньги
Здесь возникает интересный вопрос. Если банк использует деньги вкладчиков для кредитования, что будет, если человек придёт за своим вкладом?
Для этого банки управляют ликвидностью.
Ликвидность — это способность быстро выполнить свои денежные обязательства.
Банк не может отправить абсолютно все имеющиеся средства в долгосрочные кредиты. Часть ресурсов должна оставаться доступной для:
- снятия наличных;
- переводов клиентов;
- возврата вкладов;
- расчётов между банками;
- других ежедневных операций.
Кроме того, финансовые организации постоянно прогнозируют, сколько денег клиенты могут снять и сколько, наоборот, поступит на счета.
Почему банк не хранит все деньги вкладчиков наличными
Если бы банки обязаны были держать в сейфах каждый внесённый рубль, банковская система выглядела бы совершенно иначе.
Представим: клиенты принесли банку 10 миллиардов рублей. Банк сложил все 10 миллиардов в хранилище.
Через год он должен выплатить вкладчикам ещё, например, несколько сотен миллионов рублей процентов.
Но откуда взять эти деньги, если капитал всё это время лежал без движения?
Чтобы платить проценты вкладчикам, выдавать кредиты и получать прибыль, банк должен использовать привлечённые средства. Именно поэтому современный банк — не просто большое хранилище денег. Это финансовый посредник между теми, у кого временно есть свободные средства, и теми, кому они нужны.
От одного клиента к другому
Если сильно упростить механизм, он выглядит примерно так.
Клиент А получает зарплату и решает не тратить часть денег. Он открывает вклад. У него есть свободный капитал.
Клиент Б хочет купить квартиру и берёт ипотеку. Ему, наоборот, нужны деньги сейчас.
Банк находится между ними.
Он получает средства от клиента А и предоставляет финансирование клиенту Б.
Клиент Б платит проценты за кредит. Часть дохода банка используется для выплаты процентов клиенту А.
Разумеется, в реальной банковской системе деньги не передаются напрямую от конкретного вкладчика конкретному заёмщику. Потоки огромны и постоянно смешиваются.
Но принцип финансового посредничества именно такой.
Почему ставки по вкладам меняются
Наверняка вы замечали, в один период банки предлагают высокие проценты по вкладам, а через некоторое время ставки становятся гораздо ниже.
Это происходит не случайно.
На стоимость денег в экономике влияет множество факторов, особенно денежно-кредитная политика центрального банка. Если деньги в финансовой системе становятся дорогими, банкам приходится дороже привлекать средства.
Тогда растут и ставки по вкладам.
Если стоимость денег снижается, ставки по депозитам обычно постепенно идут вниз.
Кроме того, конкретному банку иногда может быть особенно нужен дополнительный объём денег. В такой ситуации он может предложить клиентам более привлекательную ставку, чтобы быстрее привлечь средства.
Зачем банку вообще вклады, если существуют другие источники денег
Банки могут получать финансирование разными способами.
Например:
- привлекать деньги физических лиц;
- работать со средствами компаний;
- занимать у других финансовых организаций;
- выпускать облигации;
- использовать собственный капитал;
- проводить другие операции на финансовом рынке.
Но деньги клиентов традиционно остаются одним из важнейших источников финансирования банков. Особенно ценны для банка стабильные средства, которыми клиенты не собираются пользоваться ежедневно.
Именно поэтому ставка по срочному вкладу часто выше, чем доходность обычного текущего счёта. Если клиент обещает оставить деньги в банке на определённый срок, банку проще планировать их использование.
Почему банк иногда не разрешает снять вклад без потери процентов
Представим вклад на один год.
Банк привлёк деньги, рассчитывая пользоваться ими примерно в течение этого периода. Поэтому он предлагает клиенту повышенную ставку.
Если вкладчик через месяц решит забрать деньги, условия меняются. Из-за этого в договоре может быть предусмотрено досрочное расторжение с уменьшением процентного дохода.
Получается своеобразный обмен: клиент обещает не забирать деньги определённое время, а банк платит за это более высокий процент.
Конкретные условия всегда зависят от договора вклада.
Почему по карте может быть 0%, а по вкладу – высокий процент
Деньги на обычном банковском счёте клиент может использовать практически в любой момент. Сегодня на счёте лежит 200 000 рублей, а завтра владелец может полностью их потратить.
Для банка такие средства менее предсказуемы.
С вкладом ситуация другая.
Если деньги размещены, например, на шесть месяцев или год, банк понимает приблизительный срок, на который получает этот ресурс.
Поэтому за более предсказуемые деньги банк готов платить больше. Отсюда одно из важных различий между обычным счётом и срочным вкладом.
Что такое банковская ликвидность простыми словами
Представьте ресторан.
Большая часть продуктов находится на складе, но часть должна быть на кухне прямо сейчас, иначе невозможно обслужить посетителей.
В банке похожая логика.
Основной объём средств может работать в кредитах и финансовых инструментах, но определённый запас денег должен оставаться доступным для ежедневных операций.
Если доступных средств становится недостаточно, банк сталкивается с проблемой ликвидности. При этом важно понимать разницу между двумя понятиями.
Нехватка ликвидности означает, что организации не хватает доступных средств прямо сейчас.
Неплатёжеспособность означает более серьёзную проблему: стоимость обязательств и финансовое положение банка таковы, что он в принципе может оказаться неспособным рассчитаться со всеми кредиторами.
Это не одно и то же.
А если все вкладчики одновременно потребуют деньги
Это один из самых известных рисков банковской системы. В обычной ситуации люди не снимают все средства одновременно. Одни открывают вклады, другие закрывают, третьи переводят деньги, четвёртые получают зарплату.
Потоки постоянно движутся. Но если огромное количество клиентов внезапно решит одновременно забрать средства, даже устойчивый банк может столкнуться с серьёзной нагрузкой на ликвидность.
Такое массовое снятие денег иногда называют набегом на банк.
Именно поэтому банковская деятельность регулируется значительно строже, чем работа большинства обычных компаний. Банки должны выполнять требования по капиталу, ликвидности, резервам и управлению рисками.
Почему банку выгодно, чтобы вы оставляли деньги надолго
Стабильность средств имеет для банка большую ценность.
Представим два варианта.
Первый клиент держит 500 000 рублей на счёте, но может перевести их в любой момент.
Второй размещает те же 500 000 рублей на вкладе сроком на год.
Второй вариант для банка гораздо предсказуемее.
Он знает, что при соблюдении условий договора эти средства с высокой вероятностью останутся в распоряжении банка на определённый срок.
Именно за такую предсказуемость банк и готов платить проценты.
Может ли банк выдать в кредит именно мои деньги
Юридически и технически банковские средства не работают по принципу:
«Вот 100 000 рублей Ивана Иванова – выдадим именно их Петру Петрову».
Деньги множества клиентов становятся частью общей структуры активов и обязательств банка.
У банка одновременно есть:
- собственный капитал;
- вклады;
- остатки на счетах;
- межбанковское финансирование;
- выпущенные долговые бумаги;
- кредиты;
- облигации;
- денежные остатки;
- другие активы и обязательства.
Поэтому гораздо правильнее говорить, что вклады являются одним из источников финансирования банковских операций.
Банк создаёт новые деньги?
Здесь начинается один из самых интересных моментов современной экономики.
Когда банк выдаёт кредит и зачисляет сумму на счёт заёмщика, в финансовой системе может увеличиваться объём безналичных денег.
Допустим, предприниматель получает кредит на 1 миллион рублей. На его банковском счёте появляется 1 миллион. Затем он переводит эти деньги поставщику. Поставщик получает средства на свой счёт и может использовать их дальше.
Именно поэтому коммерческие банки играют важную роль в формировании денежной массы. Но это не означает, что банк может бесконечно «рисовать деньги».
Кредитование ограничено:
- капиталом банка;
- требованиями регулирования;
- стоимостью финансирования;
- кредитными рисками;
- спросом на кредиты;
- требованиями к ликвидности;
- общей ситуацией в экономике.
Почему банки так тщательно оценивают заёмщиков
Теперь становится понятнее, почему банк проверяет человека перед выдачей кредита. Он рискует не только абстрактными «своими деньгами».
Большая часть банковской модели строится на обязательствах перед другими людьми и организациями. Если банк слишком легко раздаёт кредиты тем, кто не сможет их вернуть, появляются убытки.
Если таких кредитов станет слишком много, проблемы могут затронуть уже сам банк. Поэтому кредитный скоринг, проверка доходов и оценка долговой нагрузки нужны не только для того, чтобы «усложнить жизнь клиенту».
Это один из механизмов управления риском.
Почему высокая ставка по вкладу должна заставить задуматься
Для вкладчика высокая ставка выглядит однозначно хорошо. Но важно понимать её экономический смысл.
Если один банк предлагает заметно больше других, стоит разобраться, почему ему настолько нужны деньги клиентов.
Причины могут быть совершенно нормальными:
- рекламная акция;
- борьба за новых клиентов;
- необходимость нарастить определённый источник финансирования;
- особенности продуктовой стратегии.
Но смотреть только на красивую цифру ставки всё равно не стоит.
Необходимо изучать:
- срок;
- порядок начисления процентов;
- условия пополнения;
- возможность снятия;
- правила досрочного закрытия;
- требования для получения максимальной ставки.
Иногда рекламная ставка действует только при выполнении дополнительных условий.
Что получает вкладчик
Со стороны клиента схема выглядит достаточно просто.
Вы временно отдаёте банку право пользоваться деньгами на условиях договора.
Взамен получаете:
- сохранение денег на банковском счёте или вкладе;
- возможность получить процентный доход;
- инфраструктуру банка;
- право потребовать деньги обратно в соответствии с условиями договора.
То есть проценты по вкладу – ээто не подарок банка.
Это плата за использование привлечённого капитала.
Что получает банк
Банк получает финансовый ресурс, который может использовать в своей деятельности.
Если он грамотно управляет деньгами и рисками, доход от размещения капитала оказывается выше стоимости его привлечения и других расходов. В этой разнице и находится важная часть банковской бизнес-модели.
Но если банк ошибается – например, выдаёт слишком много плохих кредитов или неправильно управляет рисками, возможны убытки.
Поэтому банковский бизнес строится не просто на привлечении денег, а на постоянном управлении балансом между доходностью, риском и ликвидностью.
Простая схема работы вклада
В максимально упрощённом виде процесс можно представить так:
1. Вы размещаете деньги в банке.
2. Банк получает дополнительный источник финансирования.
3. Часть привлечённых средств используется для кредитования и других операций.
4. Банк получает доход от размещения денег.
5. Из этого и других доходов он покрывает расходы и выплачивает проценты вкладчикам.
6. По окончании срока банк возвращает вклад согласно условиям договора.
Реальный банковский баланс намного сложнее, но эта схема помогает понять основной принцип.
Главное
Банковский вклад — это не сейф, в котором ваши купюры просто лежат до конца срока. Открывая вклад, клиент фактически предоставляет банку финансовый ресурс.
Банк объединяет деньги множества клиентов с другими источниками финансирования и использует их в своей деятельности – выдаёт кредиты, инвестирует, проводит расчёты и поддерживает необходимую ликвидность.
Проценты по вкладу являются платой за использование этих средств. Именно поэтому банковская система связывает две большие группы людей: тех, у кого сегодня есть свободные деньги, и тех, кому деньги нужны сегодня.
А банк выступает между ними посредником, принимая на себя задачу оценивать риски, управлять сроками и обеспечивать движение капитала.
Понимание этого механизма помогает по-другому взглянуть и на вклады, и на кредиты, и на сами банки.
Материал носит информационный характер. Условия банковских продуктов, ставки и правила обслуживания зависят от конкретного банка и договора.