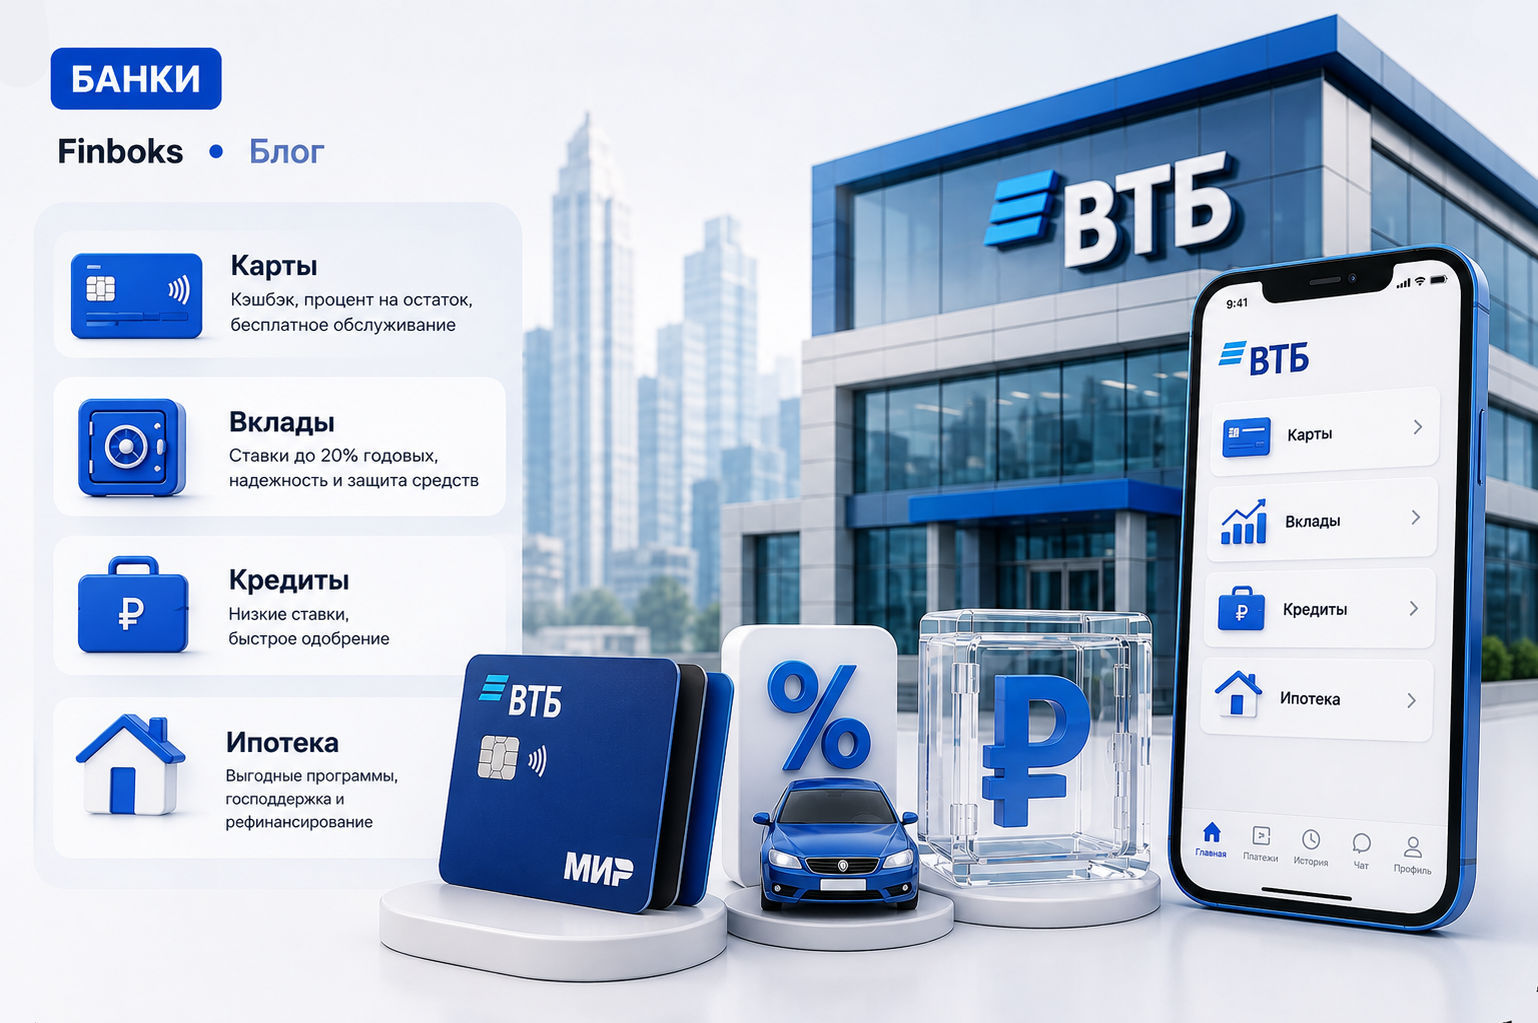
ВТБ — один из крупнейших универсальных банков России и участник перечня системно значимых кредитных организаций Банка России. Для частного клиента он интересен не только масштабом, но и сочетанием бесплатной дебетовой карты, программ кешбэка, вкладов, накопительных счетов, кредитов и ипотечных решений. Ниже — практический обзор ВТБ в 2026 году: где банк удобен, какие условия требуют внимательного чтения и кому его продукты подходят лучше всего.
Что представляет собой ВТБ
ВТБ работает с физическими лицами, малым бизнесом, крупными компаниями и государственным сектором. На официальном сайте банк называет себя системообразующим универсальным российским банком и одним из лидеров рынка финансовых услуг. Для пользователя это означает широкий набор продуктов в одном месте: карты, вклады, накопительные счета, кредиты, ипотека, автокредиты, инвестиционные и премиальные сервисы.
В последние годы группа активно консолидировала банковские активы: клиенты «Открытия» переводились на обслуживание в ВТБ, а РНКБ стал частью группы. Для рынка это означает укрупнение инфраструктуры и клиентской базы. Для конкретного человека важнее другое: если продукт был перенесён из другого банка или менялся пакет обслуживания, стоит отдельно проверить действующий тариф, потому что старые условия и привычные названия могут больше не работать.
Дебетовая карта ВТБ: бесплатное обслуживание и кешбэк рублями
На дату обзора ВТБ предлагает дебетовую карту с бесплатными выпуском и обслуживанием. Программа лояльности строится вокруг категорий, которые клиент выбирает каждый месяц. На официальной странице банк указывает кешбэк до 15% в отдельных категориях и общий максимальный кешбэк до 3 000 ₽ в месяц по базовой карте.
Важное отличие — кешбэк начисляется рублями, а не внутренними бонусами. Для пользователя это проще: не нужно искать партнёров для списания. Но рекламное «до 15%» не означает 15% на все покупки. Каждый месяц набор категорий может отличаться, а часть повышенных вариантов может быть связана с зарплатным статусом или размером сбережений в банке.
Поэтому карту лучше оценивать на собственных расходах. Если большая часть бюджета — супермаркеты, аптеки и транспорт, смотрите, как часто эти категории появляются и какой у них процент. Если вы тратите много в одной категории, обязательно проверяйте месячный лимит: после его достижения дополнительный оборот уже не увеличивает выгоду.
Вклады и ВТБ-Счёт: фиксировать ставку или сохранять доступ к деньгам
ВТБ предлагает срочные вклады и накопительный ВТБ-Счёт. На официальных страницах 20 августа 2026 года для базовых продуктов указаны ставки до 13,5% годовых. У накопительного счёта проценты могут начисляться на минимальный или ежедневный остаток — выбор механики и конкретная ставка зависят от условий продукта.
Срочный вклад удобен, если вы готовы не трогать деньги до конца срока. Обычно за это банк предлагает более понятную фиксированную доходность. Накопительный счёт подходит для финансовой подушки: деньги доступны в любой момент, но ставка может быть переменной, а повышенный процент — временным или зависеть от статуса клиента.
У ВТБ есть отдельные продукты, связанные с программой долгосрочных сбережений, где рекламная ставка может быть выше стандартной. Их нельзя сравнивать с обычным вкладом «по одной цифре», потому что дополнительная доходность может требовать внесения денег в ПДС или выполнения других условий.
Кредит наличными: что ВТБ проверяет у заёмщика
ВТБ выдаёт потребительские кредиты, рефинансирование, кредиты под залог и автокредиты. По официальным условиям кредита наличными на дату обзора банк указывает требования к возрасту, гражданству, доходу и стажу. Например, базовая страница кредита говорит о возрасте от 19 до 75 лет на момент погашения, официальном доходе от 15 000 ₽ в месяц и общем трудовом стаже от одного года. Это не означает автоматическое одобрение: скоринг учитывает кредитную историю, долговую нагрузку и внутренние данные банка.
Заявку можно подать онлайн. Удобство процесса не должно мешать читать ПСК. Кредит с небольшой рекламной ставкой может оказаться дороже из-за страховки или платных сервисов. Сравнивайте одинаковую сумму и срок, а затем смотрите ПСК, ежемесячный платёж и итоговую переплату.
Рефинансирование стоит рассматривать, если новый кредит действительно снижает стоимость долга и не растягивает срок настолько, что общая переплата становится выше. «Платёж меньше» и «кредит дешевле» — не одно и то же.
Ипотека и автокредиты: сильное направление, но считать нужно всю сделку
ВТБ активно работает с ипотекой и государственными программами. Для покупателя это удобно благодаря большому выбору партнёрских объектов и цифровому оформлению. В 2026 году банк также участвует в программах льготного автокредитования. Но в обоих случаях нельзя оценивать продукт только по ставке.
В ипотеке нужно учитывать стоимость объекта, первоначальный взнос, ПСК, страхование и расходы на сделку. В автокредите — цену автомобиля, обязательность КАСКО или других услуг, размер первоначального взноса и возможную скидку от дилера. Иногда «льготная» ставка компенсируется более дорогим автомобилем или пакетом услуг.
При сравнении двух ипотек полезно построить сценарий хотя бы на первые пять лет: сколько процентов вы заплатите, сколько основного долга погасите и что произойдёт при досрочном платеже. Для длинных кредитов такая модель даёт больше информации, чем один ежемесячный платёж.
ВТБ Онлайн и обслуживание в 2026 году
Основные операции доступны через ВТБ Онлайн: платежи, переводы, управление картами и счетами, выбор категорий кешбэка, открытие вкладов и подача заявок. Для клиента, который пользуется несколькими продуктами банка, единый интерфейс экономит время. Особенно удобно управлять накопительным счётом и переводить деньги между собственными продуктами без похода в офис.
При этом после крупных интеграций внутри группы часть клиентов может помнить старые названия карт или тарифов. Всегда ориентируйтесь на текущий договор в ВТБ, а не на условия бывшего банка. Если не уверены, запросите в чате действующий тариф или справку по продукту в PDF.
Премиальное обслуживание ВТБ: кому имеет смысл
У ВТБ есть пакет «Привилегия» и премиальные карты. Бесплатность премиального обслуживания обычно связана с выполнением одного из условий: определённая сумма активов, высокий оборот по карте, зарплатные поступления или комбинация критериев. Точные пороги зависят от региона и тарифа, поэтому их нужно проверять непосредственно перед подключением.
Премиальный пакет имеет смысл, если клиент действительно использует дополнительные карты, повышенные лимиты, сервис путешествий, страхование или инвестиционное обслуживание. Подключать его только ради статуса нерационально: невыполнение условий может превратить бесплатный пакет в платный.
Плюсы и минусы ВТБ для частного клиента
| Плюсы | Что учитывать |
|---|---|
| Крупный системно значимый универсальный банк | Системная значимость не делает каждый тариф лучшим |
| Бесплатная дебетовая карта | Категории и проценты кешбэка меняются |
| Кешбэк рублями | Есть месячный лимит и исключения по операциям |
| Широкий выбор вкладов и накопительных продуктов | Повышенная ставка часто зависит от условий |
| Сильные позиции в ипотеке и автокредитах | Нужно считать стоимость всей сделки, а не только ставку |
Кому ВТБ подходит лучше всего
ВТБ удобен человеку, который хочет один крупный банк для карты, накоплений и кредита, но предпочитает кешбэк именно рублями. Ещё один сценарий — зарплатный клиент: дополнительные категории и персональные предложения могут сделать стандартные продукты заметно интереснее. Третий — клиент, который рассматривает ипотеку, автокредит или премиальное обслуживание и хочет сравнить несколько вариантов внутри крупной группы.
Если вам важна абсолютная простота условий, некоторые программы ВТБ могут потребовать больше внимания: повышенная ставка, премиальный статус или дополнительная категория кешбэка часто зависят от поведения клиента. В этом случае главное — не запоминать рекламный процент, а выписать условия получения выгоды в отдельный чек-лист.
Как сравнивать продукты ВТБ с другими банками
Дебетовую карту сравнивайте по фактическому кешбэку за последние три месяца, а не по максимальному проценту. Вклад — по рублёвому доходу за срок и возможности досрочного снятия. Накопительный счёт — по базовой и повышенной ставке, периоду действия надбавки и способу расчёта остатка. Кредит — по ПСК и итоговой сумме. Ипотеку — по ПСК, цене объекта и страховке.
Если ВТБ выигрывает по двум-трём ключевым показателям и при этом удобен по инфраструктуре, продукт можно считать сильным кандидатом. Если выгода возникает только при сложной комбинации условий, задайте себе вопрос: готовы ли вы выполнять их каждый месяц в течение года или нескольких лет.
Частые вопросы
ВТБ — государственный банк?
ВТБ — крупный универсальный банк с государственным участием. Для клиента важнее действующий тариф, системная значимость и регулирование, чем форма собственности сама по себе.
Дебетовая карта ВТБ действительно бесплатная?
На дату обзора базовая дебетовая карта выпускается и обслуживается бесплатно. Отдельные дополнительные услуги и специальные пакеты могут иметь собственные тарифы.
Кешбэк ВТБ приходит рублями?
По основной программе дебетовой карты банк заявляет кешбэк рублями. Процент зависит от выбранных категорий, а максимальная сумма выплаты ограничена правилами программы.
Что лучше: ВТБ-Вклад или ВТБ-Счёт?
Вклад лучше для фиксирования денег на срок, накопительный счёт — для финансовой подушки и свободного доступа. Сравнивайте ставку именно для вашей суммы и способ начисления процентов.
Итоги
ВТБ в 2026 году — крупный универсальный банк с сильной розничной линейкой, понятной базовой дебетовой картой и широким выбором сберегательных и кредитных продуктов. Его преимущества лучше всего раскрываются у активных клиентов, которые выбирают категории кешбэка, пользуются онлайн-банком и готовы контролировать условия повышенной ставки. При выборе любого продукта отделяйте удобство банка от экономики тарифа: выгода должна подтверждаться рублями, а кредит — ПСК и итоговой переплатой.