Цифровой рубль уже долго обсуждают как одно из самых заметных изменений в российской платежной системе. Вокруг него появилось много вопросов и не меньше мифов. Кто-то считает цифровой рубль обычной банковской картой в новом виде, кто-то путает его с криптовалютой, а кто-то опасается, что наличные деньги скоро исчезнут совсем.
На практике цифровой рубль устроен гораздо проще, чем может показаться. Это не новая валюта и не отдельные «электронные деньги» со своим курсом. Это третья форма российского рубля наряду с наличными и привычными безналичными деньгами на банковских счетах.
С 1 сентября 2026 года начался новый этап распространения цифрового рубля, крупнейшие банки должны предоставить клиентам возможность работать с ним, а часть крупных торговых компаний — принимать его для оплаты. При этом для обычного человека использование цифрового рубля остается добровольным. Никто не обязан открывать цифровой кошелек или переводить туда свои деньги.
Разберемся простым языком, что такое цифровой рубль, чем он отличается от денег на банковской карте, зачем его вообще создали, какие преимущества он может дать и о каких ограничениях стоит знать заранее.
Что такое цифровой рубль
Представим, что у человека есть 10 000 рублей. Они могут лежать в кошельке наличными. Могут находиться на счете в банке. А теперь появилась еще одна возможность — хранить часть денег на специальном счете цифрового рубля на платформе Банка России.
Во всех трех случаях речь идет об одной и той же российской валюте.
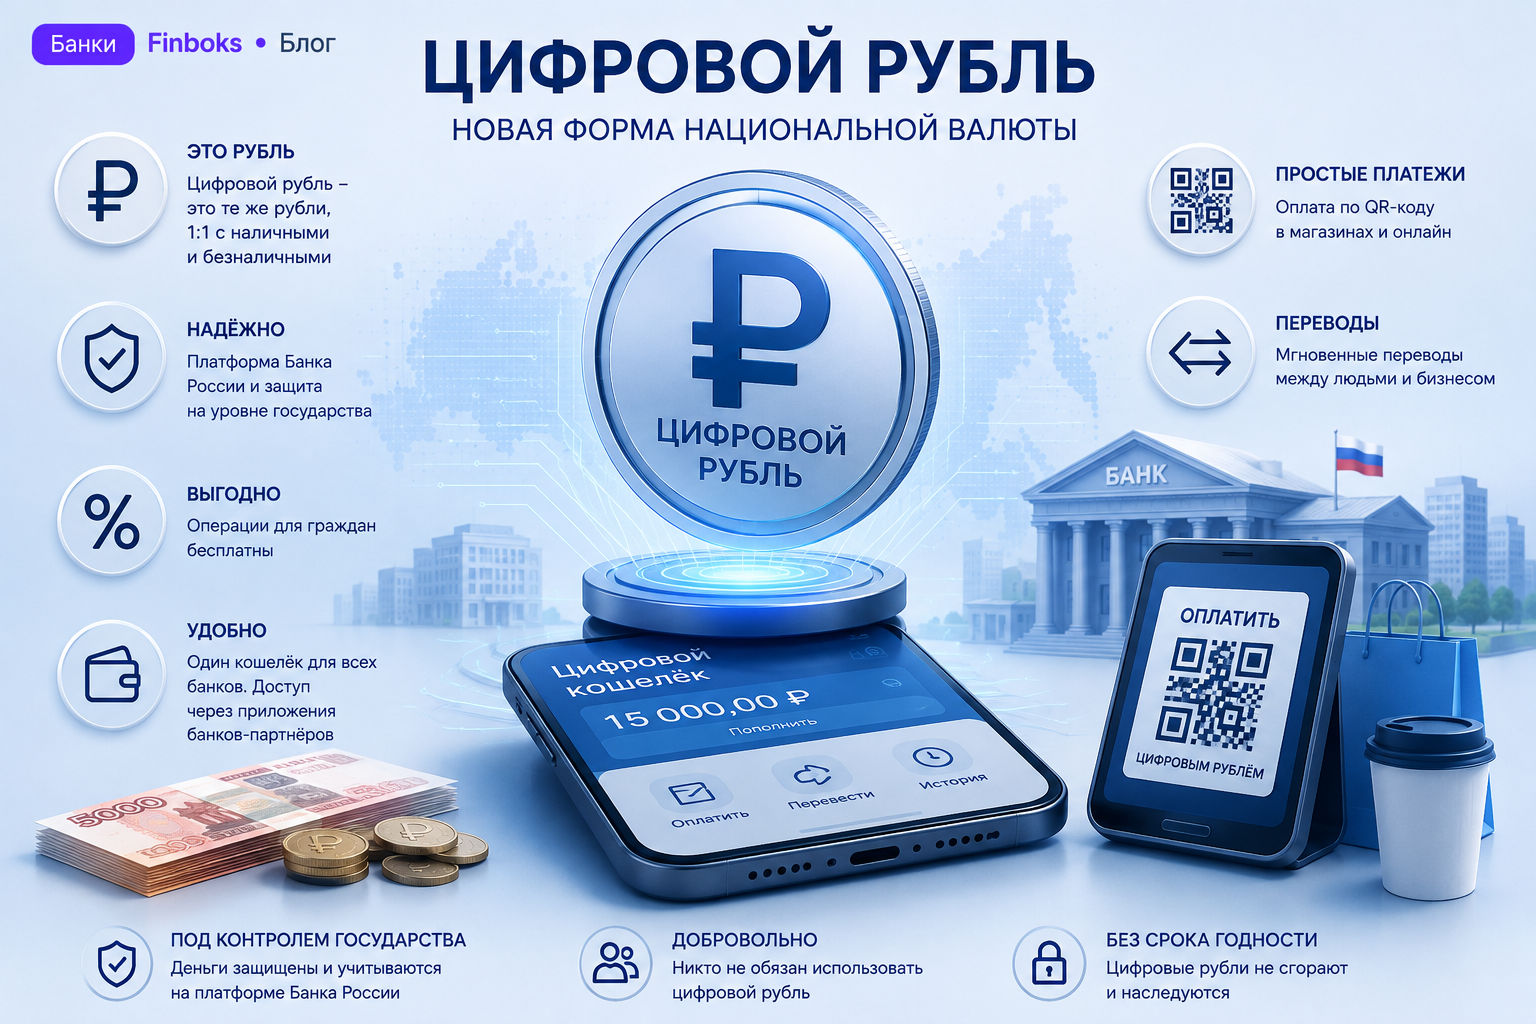
Один наличный рубль равен одному безналичному рублю и одному цифровому рублю. Никакого отдельного курса цифрового рубля нет. Его цена не может расти или падать относительно обычного рубля, как это происходит с криптовалютами.
Главное отличие заключается в том, где именно учитываются деньги.
Обычные безналичные рубли находятся на счетах конкретного коммерческого банка. Например, деньги на дебетовой карте Сбербанка учитываются в Сбербанке, деньги на карте ВТБ — в ВТБ, а деньги на счете Т-Банка — в Т-Банке.
Цифровые рубли находятся не на счете коммерческого банка, а на отдельной платформе Банка России. Банк, мобильным приложением которого пользуется человек, фактически предоставляет ему доступ к этой платформе.
Поэтому цифровой рубль можно представить как единый государственный цифровой кошелек, доступ к которому человек получает через привычные банковские приложения.
Это криптовалюта?
Нет. Несмотря на слово «цифровой», цифровой рубль не является криптовалютой.
У биткоина, эфира и многих других криптовалют нет единого государственного эмитента. Их стоимость формируется рынком и может резко меняться. Сегодня криптовалюта может стоить одну сумму, завтра — значительно больше или меньше.
Цифровой рубль выпускает Банк России. Это часть официальной денежной системы страны и форма национальной валюты.
Поэтому цифровой рубль не предназначен для инвестиций или спекуляций. Покупать цифровые рубли в надежде, что через год они подорожают, бессмысленно: 10 000 цифровых рублей останутся 10 000 рублями.
Чем цифровой рубль отличается от денег на банковской карте
На первый взгляд разница действительно небольшая. Мы уже давно оплачиваем покупки смартфоном, переводим деньги по номеру телефона и почти не видим наличных.
Но технически разница существенная.
Деньги на банковской карте — это деньги на счете в конкретном банке. Карта лишь дает доступ к этому счету.
Цифровой рубль находится на платформе Банка России. У человека будет один счет цифрового рубля, независимо от того, услугами скольких банков он пользуется.
Например, человек является клиентом трех банков. Цифровой кошелек у него все равно будет один. При этом получить к нему доступ можно через приложения разных банков, если эти банки подключены к платформе цифрового рубля и человек является их клиентом.
Если приложение одного банка временно недоступно, сами цифровые рубли никуда не исчезают. Теоретически к тому же кошельку можно обратиться через приложение другого подключенного банка.
Это одно из наиболее заметных отличий цифрового рубля от обычного банковского счета.
Как открыть цифровой кошелек
Отдельное приложение Банка России устанавливать не требуется.
Счет цифрового рубля можно открыть через мобильное приложение банка, который подключен к платформе. В приложении появляется соответствующий раздел, через который клиент дает согласие на открытие счета.
После этого счет создается непосредственно на платформе Банка России.
Для обычного гражданина действует принцип «один человек — один счет цифрового рубля». Компания также имеет один такой счет. Индивидуальный предприниматель может иметь два: личный счет как физическое лицо и отдельный счет для предпринимательской деятельности.
Важно понимать, что автоматически счет никому не открывают. Человек сам решает, нужен ему цифровой рубль или нет. Отдельное заявление об «отказе от цифрового рубля» также не требуется, если человек не хочет им пользоваться, он просто не открывает счет.
Как положить деньги на счет цифрового рубля
Механика похожа на обычный перевод между собственными счетами.
Предположим, у вас есть 20 000 рублей на банковском счете. В приложении банка вы выбираете раздел цифрового рубля и указываете, какую сумму хотите перевести.
После подтверждения операции, например, 5 000 рублей списываются с обычного банковского счета и одновременно 5 000 цифровых рублей появляются в цифровом кошельке.
По сути происходит изменение формы денег: безналичные рубли превращаются в цифровые.
Если деньги находятся наличными, напрямую положить купюры в цифровой кошелек нельзя. Сначала их придется внести на банковский счет через банкомат или кассу, а затем перевести в цифровые рубли.
С 1 сентября 2026 года для физического лица установлен месячный лимит пополнения цифрового кошелька с банковских счетов и электронных денежных средств — 300 000 рублей в течение календарного месяца. При этом уже находящиеся на цифровом счете деньги можно расходовать в пределах остатка. Для бизнеса ограничения на пополнение устроены иначе.
Как можно будет платить цифровыми рублями
С точки зрения покупателя процедура должна быть максимально похожа на уже привычную оплату через QR-код.
Покупатель сканирует платежный код, выбирает цифровой рубль как способ оплаты и подтверждает операцию в банковском приложении.
Деньги переводятся непосредственно с цифрового счета покупателя на цифровой счет продавца.
По мере развития инфраструктуры способы оплаты могут расширяться. Цифровой рубль также связан с развитием универсального платежного кода, который должен объединять несколько вариантов безналичной оплаты в одной инфраструктуре.
Для человека это означает, что в магазине ему не придется разбираться, в каком банке открыт счет продавца. Система сама проводит платеж внутри инфраструктуры цифрового рубля.
Зачем вообще понадобилась еще одна форма денег
Логичный вопрос: если банковские карты, СБП и переводы уже работают, зачем создавать еще один способ оплаты?
Основная идея заключается не в том, чтобы заменить существующую банковскую систему, а в том, чтобы добавить к ней еще один универсальный платежный инструмент.
Сегодня человек во многом зависит от тарифов, приложений и технической инфраструктуры конкретного банка. У банков разные лимиты, комиссии и правила.
В цифровом рубле сам кошелек находится вне конкретного коммерческого банка. Банки становятся каналами доступа к единой платформе.
Для обычного пользователя это потенциально означает более одинаковые условия переводов независимо от того, услугами какого банка он пользуется.
Для государства цифровой рубль также создает новые технические возможности для расчетов, автоматизации отдельных платежей и контроля целевого использования бюджетных средств. Например, в перспективе могут применяться смарт-контракты — программы, автоматически выполняющие операцию при наступлении заранее заданных условий. Банк России в 2026 году отдельно представил концепцию развития коммерческих смарт-контрактов в инфраструктуре цифрового рубля.
Основные преимущества цифрового рубля
Для обычного человека потенциальные плюсы цифрового рубля можно свести к нескольким понятным вещам:
- один цифровой кошелек вместо отдельных счетов цифрового рубля в разных банках;
- возможность получать к нему доступ через разные банки;
- бесплатные операции с цифровыми рублями для граждан;
- отсутствие зависимости перевода от внутренних комиссий конкретного банка;
- возможность платить напрямую цифровыми рублями продавцу;
- высокая унификация платежей;
- возможность перевести цифровые рубли обратно на обычный банковский счет;
- отсутствие отдельного курса: цифровой рубль всегда остается рублем.
Банк России указывает, что операции с цифровыми рублями для граждан бесплатны. Для бизнеса действуют отдельные тарифы. До конца 2026 года для ряда операций сохраняется льготный период, а с 2027 года предусмотрены комиссии для бизнеса, например по некоторым платежам физических лиц компаниям.
Для граждан бесплатность переводов может стать одним из наиболее понятных преимуществ новой системы.
Но будет ли начисляться процент на остаток
Нет. Цифровой кошелек нельзя рассматривать как вклад или накопительный счет.
Банк России не начисляет проценты на цифровые рубли. Если человек держит на цифровом кошельке 50 000 рублей год, через год там по-прежнему будет 50 000 рублей, если он не совершал операций.
Поэтому хранить крупные накопления именно в цифровых рублях с финансовой точки зрения может быть невыгодно по сравнению, например, с вкладом или накопительным счетом, где банк начисляет проценты.
Сам Банк России подчеркивает, что цифровой рубль предназначен прежде всего для платежей и переводов, а не для сбережений.
А кешбэк будет?
По стандартным операциям цифрового рубля кешбэк не начисляется.
Это существенный нюанс для людей, которые привыкли получать бонусы, мили или проценты за покупки банковскими картами.
Предположим, банк дает по карте 2% кешбэка. При покупке на 10 000 рублей клиент может получить 200 рублей бонусами или деньгами.
При оплате тех же 10 000 рублей непосредственно цифровыми рублями стандартного банковского кешбэка не будет.
Поэтому цифровой рубль не обязательно станет самым выгодным способом оплаты каждой покупки. В отдельных ситуациях человеку по-прежнему может быть удобнее воспользоваться кредитной или дебетовой картой с программой лояльности.
Именно поэтому цифровой рубль правильнее воспринимать как дополнительный платежный инструмент, а не замену всем банковским продуктам.
Можно ли взять кредит в цифровых рублях
Цифровой рубль не предназначен для кредитования.
Банк России не будет выдавать человеку кредит из цифрового кошелька. Кредитные продукты по-прежнему остаются сферой коммерческих банков и других финансовых организаций.
Человек может получить кредит обычным способом, а затем при необходимости перевести часть безналичных средств в цифровые рубли в пределах действующих правил.
По той же причине на цифровом счете не будет овердрафта: потратить больше цифровых рублей, чем реально находится в кошельке, нельзя.
Цифровой рубль не отменяет наличные деньги
Один из самых распространенных страхов связан с тем, что после внедрения цифрового рубля якобы должны исчезнуть наличные деньги.
Официальная модель этого не предусматривает.
Наличные, безналичные и цифровые рубли должны существовать одновременно. Человек сам выбирает, какой формой денег пользоваться.
Можно продолжать получать зарплату на обычную банковскую карту, снимать наличные, открывать вклады и оплачивать покупки привычным способом.
Цифровой рубль просто добавляет еще один вариант.
Можно ли заставить человека получать зарплату цифровыми рублями
Использование цифрового рубля для граждан добровольное.
Открытие счета требует действия самого человека. Без его согласия цифровой кошелек автоматически не появляется. Банк России также указывает, что выплаты не переводятся в цифровые рубли без согласия получателя.
Поэтому сама возможность работодателя проводить выплаты через цифровой рубль не означает, что каждому работнику автоматически заменят обычный банковский счет цифровым.
Что будет, если банк закроется или его приложение не работает
Это интересное отличие цифрового рубля от обычного банковского счета.
Поскольку цифровой кошелек находится на платформе Банка России, а не на балансе конкретного коммерческого банка, технические проблемы одного банковского приложения сами по себе не означают исчезновение цифровых рублей.
Если человек обслуживается еще в одном банке — участнике платформы, доступ к тому же цифровому кошельку можно получить через его приложение.
То есть банки в данном случае являются скорее «входами» в одну систему.
Однако это не означает, что цифровой рубль полностью избавлен от технических рисков. Любая цифровая инфраструктура зависит от связи, программного обеспечения, кибербезопасности и корректной работы устройств пользователя.
Что с безопасностью
Вопрос безопасности здесь особенно важен, потому что речь идет о полностью цифровом платежном инструменте.
Сам цифровой кошелек находится на защищенной платформе, но значительная часть реальных угроз для пользователя будет знакомой: фишинговые сайты, звонки мошенников, вредоносные программы, попытки получить код подтверждения или доступ к банковскому приложению.
Иными словами, появление цифрового рубля не отменяет правила цифровой гигиены.
Если человеку звонит «сотрудник Банка России» и предлагает срочно перевести деньги на «безопасный цифровой кошелек», это должно восприниматься как явный признак мошенничества.
Банк России также предусматривает возможность блокировать счет цифрового рубля и устанавливать ограничения на операции.
Будет ли государство видеть все покупки
Этот вопрос вызывает, пожалуй, больше всего споров.
Важно разделять наличные и безналичные расчеты. Наличные действительно дают значительно более высокий уровень бытовой анонимности. Безналичные операции уже сегодня проходят через банковскую систему и фиксируются.
По позиции Банка России, объем информации о гражданине при операциях цифровыми рублями не должен превышать объем информации, предусмотренный для обычных безналичных операций. Данные об остатках и операциях по цифровому счету защищаются банковской тайной.
При этом сама архитектура цифрового рубля технически дает государству больше возможностей автоматизировать определенные типы целевых платежей, прежде всего там, где речь идет о бюджетных средствах. Например, средства, выделенные на государственный проект, в будущем могут быть связаны со смарт-контрактом, который разрешает их использование только в соответствии с заданными условиями.
Не стоит смешивать эти два вопроса. Контроль целевого расходования государственных денег и повседневные покупки граждан — разные сценарии применения технологии.
Могут ли цифровые рубли «сгореть»
Нет. Это не бонусы, не мили и не сертификат с ограниченным сроком действия.
У цифрового рубля нет «срока годности». Если на счете находится 10 000 цифровых рублей, они остаются там до тех пор, пока владелец ими не распорядится или пока не произойдут предусмотренные законом операции.
Цифровой рубль также входит в состав имущества. Например, предусмотрен механизм наследования цифровых рублей. После подтверждения наследственных прав средства могут быть перечислены наследнику на его цифровой или обычный банковский счет.
Что цифровой рубль меняет для бизнеса
Для компаний изменения могут оказаться заметнее, чем для обычных граждан.
Бизнесу необходимо подключить техническую возможность принимать новую форму оплаты. При этом платежи проходят через инфраструктуру цифрового рубля, а тарифы для бизнеса могут быть ниже классического карточного эквайринга в определенных сценариях.
Еще одно направление — автоматизация расчетов.
Например, компания может использовать смарт-контракт, при котором платеж поставщику происходит автоматически после выполнения заранее определенного условия. В теории это может сокращать количество ручных операций и ошибок.
Но появляются и расходы: интеграция, настройка бухгалтерских процессов, обучение сотрудников, работа с новыми правилами и обеспечение информационной безопасности.
Поэтому для бизнеса цифровой рубль — не просто новая кнопка оплаты, а еще один платежный канал, который придется встроить в существующую финансовую инфраструктуру.
Когда цифровой рубль станет доступен повсеместно
Распространение происходит постепенно.
С 1 сентября 2026 года инфраструктуру должны предоставить крупнейшие банки. На первом этапе обязанность принимать цифровые рубли распространяется на определенную группу крупных торговых компаний с выручкой более 120 млн рублей при выполнении установленных законом условий.
С 1 сентября 2027 года требования расширяются на банки с универсальной лицензией и более широкий круг торговых компаний.
С 1 сентября 2028 года предусмотрен следующий этап подключения банков и бизнеса. При этом для совсем небольших торговых точек и предприятий, работающих в местах без доступа к интернету, предусмотрены исключения.
Поэтому не стоит ожидать, что сразу после запуска абсолютно каждый магазин или сервис будет принимать цифровые рубли.
Переход рассчитан на несколько лет.
Какие у цифрового рубля есть недостатки и спорные моменты
У нового инструмента есть не только преимущества.
Первый очевидный минус — отсутствие процентов на остаток. Для накоплений цифровой кошелек значительно менее интересен, чем банковский вклад или накопительный счет.
Второй момент — отсутствие стандартного кешбэка. Многие пользователи уже привыкли выбирать карту под конкретную категорию расходов и получать часть потраченных денег обратно.
Третий нюанс — зависимость от цифровой инфраструктуры. Смартфон, банковское приложение и работа платежной системы становятся важной частью процесса.
Четвертый вопрос связан с привычками. Для человека, который уже бесплатно переводит деньги через СБП и получает кешбэк по карте, преимущества цифрового рубля первое время могут быть неочевидными.
Наконец, остается вопрос доверия. Финансовая система становится технологически сложнее, а далеко не каждый пользователь хочет разбираться, где физически учитываются его деньги и чем один цифровой счет отличается от другого.
Поэтому реальная популярность цифрового рубля будет зависеть не только от законов и банковской инфраструктуры, но прежде всего от того, окажется ли он удобен в повседневной жизни.
Простой пример: как цифровой рубль может использоваться на практике
Представим человека по имени Алексей.
На его обычном банковском счете находится 80 000 рублей. На вклад он откладывает часть зарплаты, а картой оплачивает ежедневные покупки.
Алексей решает попробовать цифровой рубль и через приложение своего банка открывает цифровой кошелек. Затем переводит туда 10 000 рублей.
На обычном банковском счете остается 70 000 рублей, а на платформе цифрового рубля появляется 10 000 цифровых рублей.
В магазине Алексей сканирует QR-код и оплачивает покупку на 2 000 цифровых рублей.
После покупки в цифровом кошельке остается 8 000 рублей.
Через неделю Алексей понимает, что ему выгоднее оплачивать часть покупок банковской картой из-за кешбэка. Он переводит оставшиеся цифровые рубли обратно на банковский счет.
Никакой конвертации валюты при этом не происходит. Рубли просто переходят из одной формы в другую.
Именно так проще всего воспринимать цифровой рубль: не как замену деньгам, а как новый способ хранить небольшую часть рублей и проводить платежи.
Нужен ли цифровой рубль обычному человеку
Однозначного ответа здесь нет.
Если человек активно пользуется несколькими банками, часто переводит деньги и хочет иметь единый платежный кошелек, цифровой рубль может оказаться удобным.
Если главным приоритетом являются кешбэк, проценты на остаток и банковские программы лояльности, обычные банковские счета и карты по-прежнему могут быть выгоднее.
Цифровой рубль не требует перехода «всем и сразу». Его можно открыть, попробовать, перевести небольшую сумму и оценить удобство.
А можно вообще не пользоваться им — по действующей модели это остается выбором самого человека.
Главное, что нужно знать о цифровом рубле
Цифровой рубль — это не криптовалюта, не новая денежная единица и не замена наличным деньгам.
Это третья форма российского рубля, которая существует параллельно наличным и банковским безналичным деньгам.
Ее главное техническое отличие заключается в том, что счет цифрового рубля находится на платформе Банка России, а банки предоставляют пользователю доступ к нему через свои приложения.
Цифровой рубль может быть удобен для переводов и оплаты товаров, операции для граждан бесплатны, а сам кошелек не привязан к одному конкретному банку. Одновременно у него нет процентов на остаток и стандартного банковского кешбэка, поэтому использовать его как вклад или замену всем банковским картам смысла нет.
С 1 сентября 2026 года цифровой рубль перешел к значительно более широкому использованию, однако распространение инфраструктуры рассчитано на несколько этапов до 2028 года.
Поэтому наиболее точное определение цифрового рубля сегодня звучит просто: это дополнительный государственный платежный инструмент, который дает человеку еще один способ распоряжаться обычными российскими рублями.
Он не отменяет наличные, не отменяет банковские карты, не заставляет отказываться от вкладов и не превращает рубль в криптовалюту. Насколько востребованным цифровой рубль станет в повседневной жизни, будет зависеть от того, окажется ли новый способ оплаты удобнее уже привычных банковских сервисов.