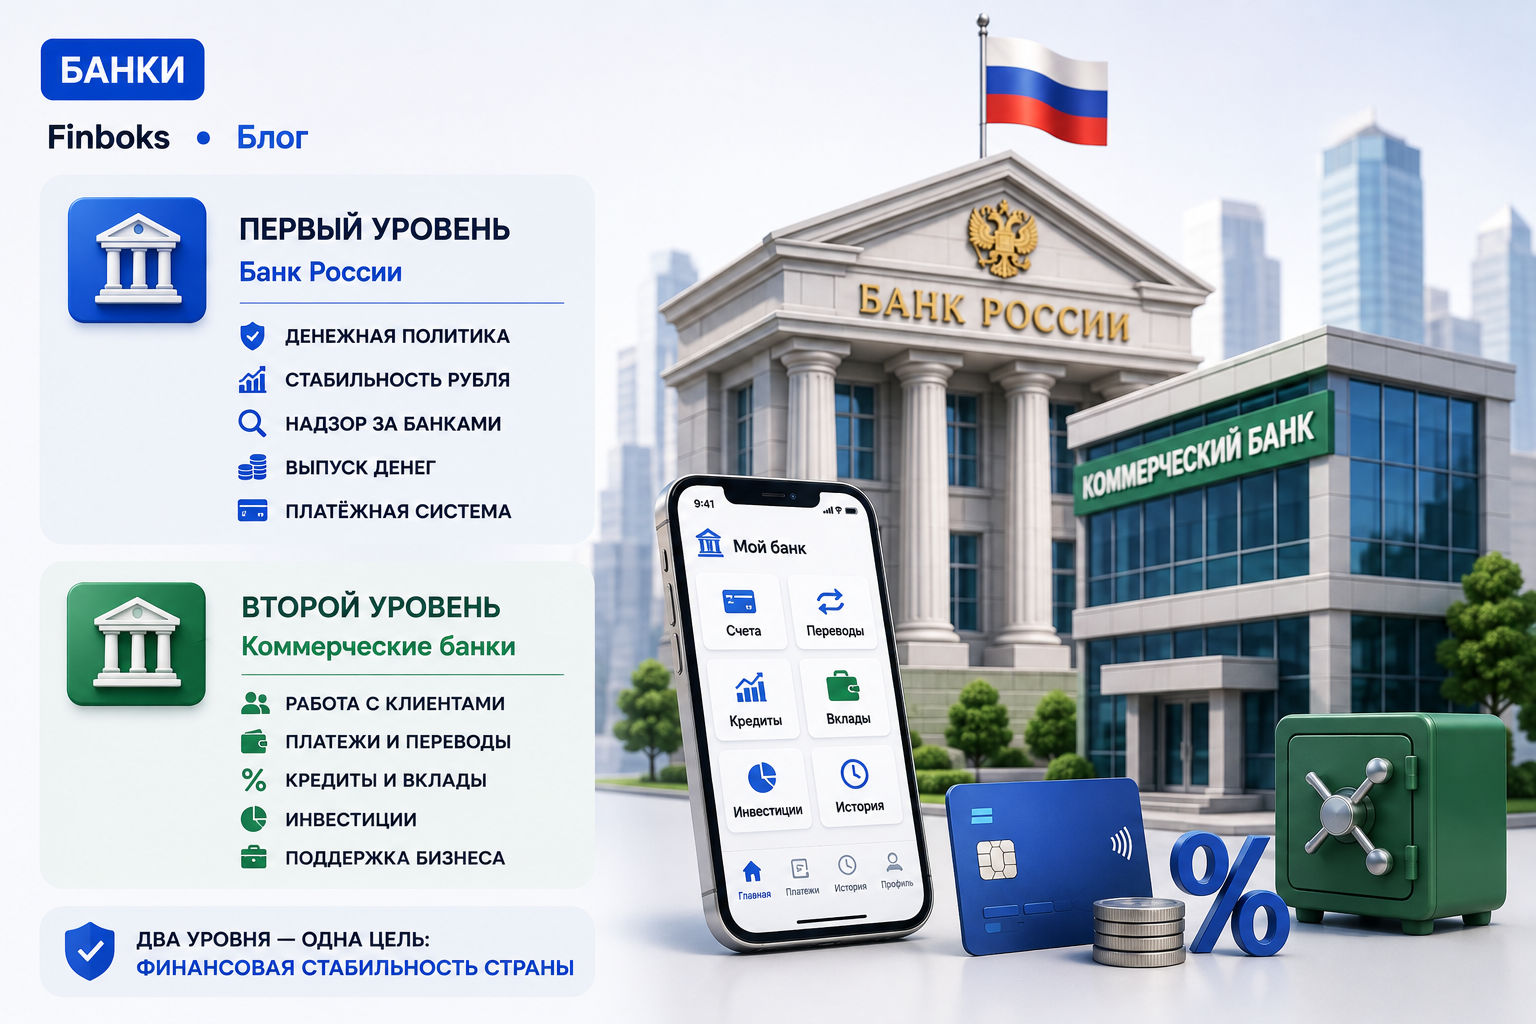
Российскую банковскую систему часто описывают как двухуровневую. На первом уровне находится Банк России — центральный банк и регулятор. На втором — кредитные организации: банки и небанковские кредитные организации, которые работают с гражданами и бизнесом. Такая схема объясняет, почему Центральный банк не выдает обычному человеку потребительский кредит, а коммерческий банк не может самостоятельно «назначить» ключевую ставку или напечатать деньги.
Почему система называется двухуровневой
Первый уровень — это Банк России. Он отвечает не за продажу розничных банковских продуктов населению, а за устойчивость денежной и финансовой системы, денежно-кредитную политику, регулирование и надзор. Второй уровень образуют кредитные организации, которые имеют право совершать операции в пределах лицензии.
Уровни связаны между собой. Коммерческие банки держат счета и резервы, участвуют в платежной инфраструктуре, выполняют нормативы и передают регуляторную отчетность. Решения Банка России по ключевой ставке и требованиям к капиталу влияют на стоимость и доступность кредитов и вкладов, но конкретный тариф для клиента устанавливает уже сам банк.
Термин «двухуровневая» удобен для обучения, хотя реальная финансовая система гораздо шире: в нее входят страховые компании, брокеры, управляющие компании, МФО, НПФ, платежные организации и другие участники. Многие из них тоже регулируются Банком России, но не являются банками второго уровня в узком смысле.
Первый уровень: чем занимается Банк России
Банк России проводит денежно-кредитную политику и использует ключевую ставку, чтобы воздействовать на стоимость денег в экономике и инфляцию. Он выпускает наличные деньги, организует обращение рублей, управляет частью платежной инфраструктуры, устанавливает обязательные требования для финансовых организаций и следит за их соблюдением.
Еще одна важная функция — банковский надзор. Регулятор оценивает капитал, ликвидность, качество управления рисками и отчетность кредитных организаций. Если банк систематически нарушает требования или становится финансово несостоятельным, к нему могут применяться меры надзорного реагирования вплоть до отзыва лицензии в установленных законом случаях.
Банк России также ведет реестры участников финансового рынка и публикует информацию о кредитных организациях. Поэтому самый надежный способ проверить, существует ли банк официально и какая у него лицензия, — искать организацию через сайт регулятора, а не по рекламе или названию приложения.
Почему Банк России не является «главным коммерческим банком»
Центральный банк не конкурирует со Сбербанком, ВТБ или ТБанком за обычного заемщика. Вы не можете прийти в Банк России за кредитной картой, открыть там стандартный вклад или попросить ипотеку. Его клиентские и операционные функции связаны с государством, кредитными организациями и финансовой инфраструктурой.
Из-за названия иногда возникает ошибочная логика: «если ЦБ снизил ставку, банки обязаны на следующий день снизить кредит до такого же уровня». Это не так. Ключевая ставка — ориентир стоимости краткосрочных операций центрального банка и важнейший сигнал для рынка. В конечную ставку кредита входят риск клиента, стоимость фондирования, капитал, операционные расходы, срок, конкуренция и маржа банка.
Поэтому процент по ипотеке или потребительскому кредиту обычно отличается от ключевой ставки, иногда существенно. Аналогично доходность вклада может быть выше или ниже нее в зависимости от срока, потребности банка в деньгах и рыночной ситуации.
Второй уровень: банки и небанковские кредитные организации
Кредитные организации работают на основании лицензий Банка России. Банки могут привлекать деньги клиентов, размещать их от своего имени, открывать и вести счета, проводить расчеты и совершать другие банковские операции в пределах разрешений. Небанковские кредитные организации имеют более ограниченный набор операций и часто специализируются на расчетах, платежах или иных направлениях.
Для клиента важно не столько юридическое различие, сколько проверка статуса конкретной организации. Если приложение предлагает «вклад», но компания не является банком и продукт юридически не банковский вклад, режим защиты денег может отличаться. Именно поэтому название продукта нужно сопоставлять с договором и лицензией.
У банков есть разные бизнес-модели. Универсальный банк одновременно работает с картами, кредитами, корпоративным бизнесом и инвестиционными сервисами. Специализированный участник может фокусироваться на ипотеке, автокредитах или расчетах. Масштаб сам по себе не делает тариф выгодным или невыгодным.
Универсальная и базовая лицензии
Российское регулирование различает банки с универсальной и базовой лицензией. Универсальная лицензия позволяет более широкий круг операций и предполагает более высокий минимальный размер собственных средств. Для банков с базовой лицензией предусмотрены ограничения по отдельным операциям и контрагентам, что соответствует меньшему масштабу и более простой модели бизнеса.
Для обычного владельца дебетовой карты наличие базовой лицензии не означает, что банк «ненастоящий». Это законный формат работы. Но перед размещением крупной суммы все равно полезно проверить действующую лицензию, участие продукта в системе страхования вкладов и финансовые показатели.
В рекламе банк может не акцентировать тип лицензии, потому что для повседневного клиента важнее конкретный продукт. Проверить статус можно по регистрационным данным на сайте Банка России.
Как деньги проходят через систему
Представим, что клиент банка А переводит 20 000 рублей клиенту банка Б. Для пользователя это несколько касаний в приложении, но за операцией стоит платежная инфраструктура и взаиморасчеты между банками. Банки должны корректно отражать обязательства друг перед другом и обеспечивать достаточную ликвидность.
Система быстрых платежей, карточные расчеты и переводы по реквизитам используют разные технологические маршруты. Банк России играет важную роль в национальной платежной системе, но интерфейс и тариф для конечного клиента обеспечивает его банк.
Именно поэтому сбой мобильного приложения одного банка не означает остановку всей банковской системы. И наоборот, проблемы в критически важной платежной инфраструктуре требуют участия регулятора и операторов системы.
Откуда у коммерческого банка деньги для кредита
Распространенный миф звучит так: банк берет ваш вклад и буквально передает эти же купюры соседу как кредит. В действительности баланс банка сложнее. Источниками фондирования служат средства клиентов на счетах и вкладах, собственный капитал, выпущенные облигации, межбанковские операции и другие обязательства.
Выдавая кредит, банк создает финансовый актив — требование к заемщику — и одновременно должен соблюдать нормативы капитала, ликвидности и риска. Он не может бесконечно выдавать кредиты без ограничений. Чем рискованнее активы, тем больше капитала может потребоваться для покрытия риска.
В период дорогих денег банкам дороже привлекать финансирование и выше альтернативная стоимость ресурсов, поэтому ставки по кредитам обычно растут. Ставки по вкладам в такие периоды тоже часто повышаются, поскольку банкам нужно конкурировать за средства клиентов.
Что происходит, если у банка проблемы
Надзор построен так, чтобы проблемы выявлялись до того, как они станут критическими, но исключить банкротства полностью невозможно. Регулятор может требовать устранить нарушения, ограничивать отдельные операции и применять другие меры. В определенных случаях возможны санация или отзыв лицензии.
Для вкладчика важна система страхования вкладов. Она создана именно потому, что обычный человек не должен ежедневно анализировать банковский баланс как профессиональный аналитик. Но у страхования есть условия, лимиты и виды средств, поэтому перед размещением крупной суммы полезно проверить правила АСВ.
Для заемщика отзыв лицензии не означает исчезновение долга. Право требования по кредиту сохраняется и может перейти другой организации. Поэтому прекращать платежи только потому, что у банка возникли проблемы, нельзя — нужно следовать официальным инструкциям.
Как знание системы помогает клиенту
Во-первых, оно помогает отличать регулятора от коммерческого участника. Жалобу на банк можно направить в сам банк, финансовому уполномоченному в предусмотренных случаях или регулятору, но Банк России не «перепишет» индивидуальный договор только потому, что клиенту не нравится ставка.
Во-вторых, становится понятнее связь ставок. Ключевая ставка влияет на рынок, однако предложение конкретному заемщику определяется множеством факторов. Поэтому обещание «кредит почти по ключевой» нужно проверять особенно внимательно.
В-третьих, легче распознавать псевдобанковские продукты. Если неизвестная компания обещает «вклад 50% годовых», сначала выясните ее юридический статус, а уже потом оценивайте доходность.
Частые вопросы
Сбербанк относится к первому или второму уровню?
Ко второму. Это коммерческий банк, хотя он крупнейший и имеет государственное участие. Первым уровнем в этой модели является Банк России.
Может ли банк сам напечатать рубли?
Нет. Эмиссия наличных денег относится к полномочиям Банка России. Коммерческие банки создают безналичные деньги в процессе кредитования внутри регулируемой банковской системы, но не имеют права печатать банкноты.
Базовая лицензия — признак ненадежности?
Нет. Это отдельный регуляторный режим с более ограниченным набором операций. Надежность оценивают по совокупности факторов.
Итоги
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением продукта или крупной финансовой сделкой сравните действующие тарифы, полную стоимость, комиссии и условия на официальном сайте организации.