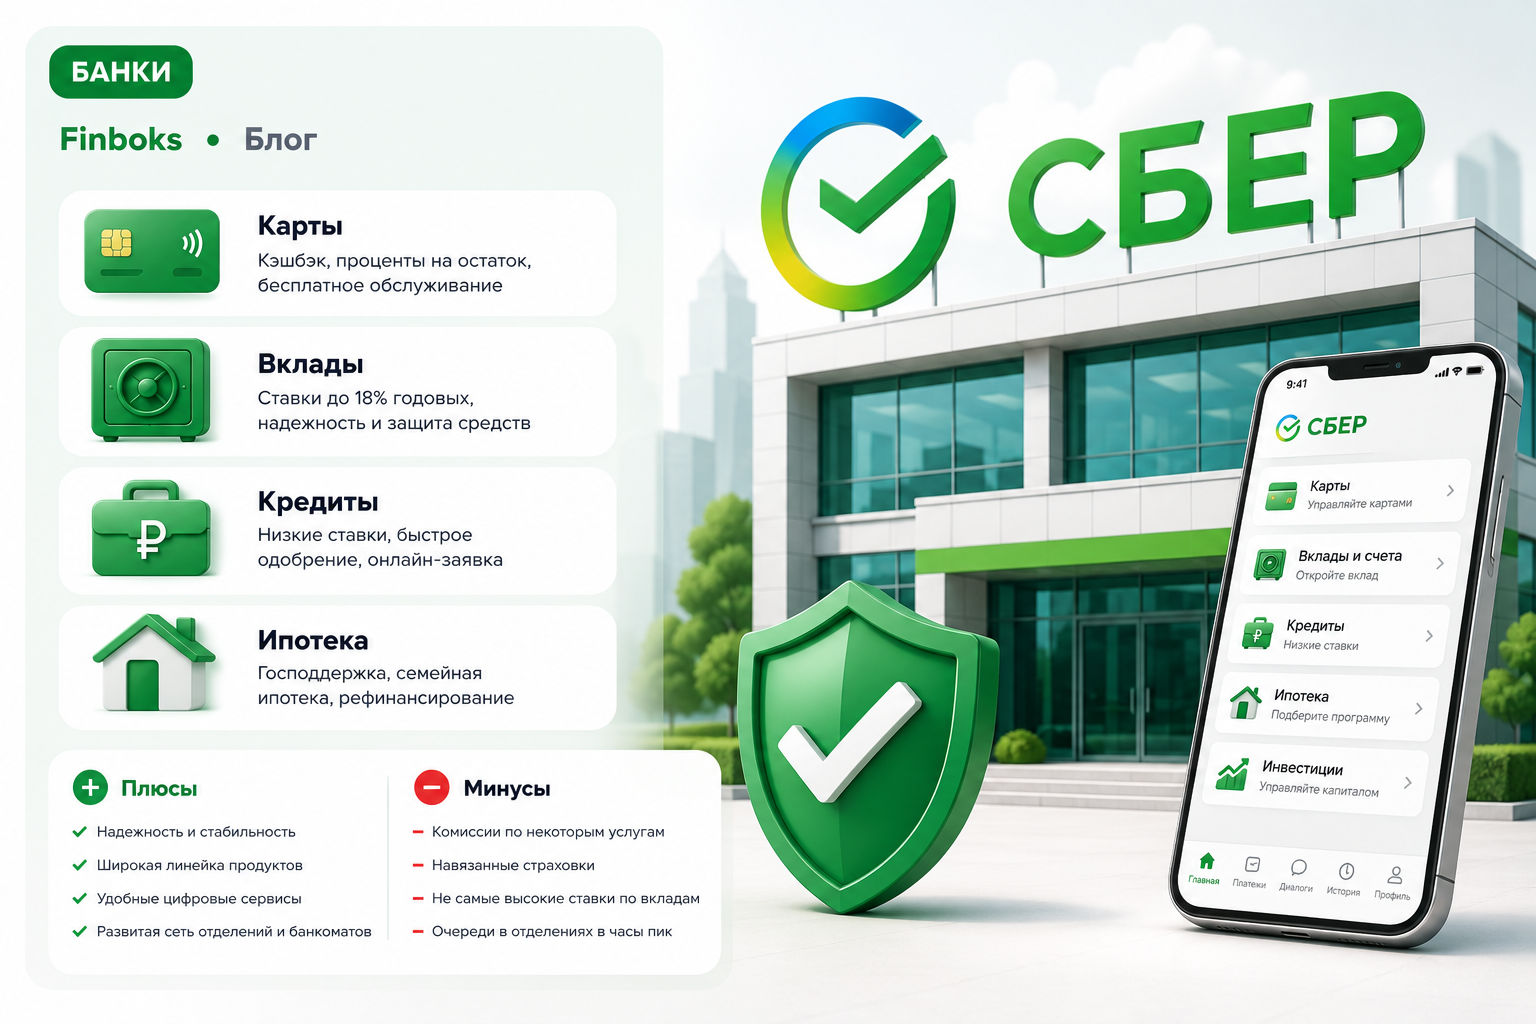
Сбер — крупнейший банк России по масштабу розничного бизнеса и один из самых заметных финансовых брендов страны. Для обычного клиента его сила не только в количестве карт, вкладов или кредитов, а в том, что банк объединяет повседневные платежи, накопления, ипотеку, инвестиционные сервисы и большую цифровую экосистему. В этом обзоре разберём, чем Сбер удобен в 2026 году, где его предложения действительно практичны, а где известность банка не должна заменять сравнение тарифов.
Что представляет собой Сбер в 2026 году
Сбер — универсальный банк: он обслуживает частных клиентов, предпринимателей и крупный бизнес, выпускает дебетовые и кредитные карты, принимает вклады, ведёт накопительные счета, выдаёт потребительские кредиты и ипотеку. На официальном сайте банк называет себя крупнейшим банком России и одним из ведущих финансовых институтов. Банк России включает ПАО Сбербанк в перечень системно значимых кредитных организаций. Это означает повышенную роль банка для финансовой системы и более строгий надзор, но не означает, что любой его продукт автоматически выгоднее аналогов.
Для частного клиента главная особенность Сбера — масштаб. У многих уже есть карта, зарплатный счёт или доступ к СберБанк Онлайн, поэтому второй продукт можно оформить без перехода в другую экосистему. Это удобно, когда важно видеть расходы, накопления и кредиты в одном месте. Но тот же эффект может создавать привычку не сравнивать альтернативы: человек остаётся в банке просто потому, что «всё уже настроено».
СберКарта: базовый продукт для повседневных расчётов
Основная дебетовая карта банка — СберКарта. На дату обзора официальный сайт указывает бесплатное обслуживание, возможность выбирать категории кешбэка и отдельную плату за уведомления, если клиент не пользуется условиями, при которых она может компенсироваться. Это типичная модель современной дебетовой карты: базовый доступ бесплатный, а реальная выгода зависит от того, как человек тратит деньги и использует программу лояльности.
Кешбэк в экосистеме Сбера чаще связан с бонусами «Спасибо». Это не то же самое, что рубли на счёте: перед оформлением стоит проверить, в каких категориях начисляются бонусы, какой лимит действует, где их можно списывать и не требуется ли подписка для повышенных уровней. Банк позволяет выбирать категории ежемесячно, поэтому активному клиенту выгоднее не оставлять настройки «по умолчанию», а смотреть структуру своих расходов.
СберКарта особенно логична для тех, кто получает на неё зарплату или пенсию, регулярно переводит деньги внутри Сбера и пользуется другими сервисами банка. Если же главная цель — максимальный кешбэк рублями без привязки к партнёрам, стоит сравнить её с предложениями других банков. Сам факт бесплатного обслуживания сегодня уже не уникальное преимущество.
Программа «СберСпасибо» и подписка: где появляется реальная выгода
Программа лояльности «СберСпасибо» начисляет бонусы за покупки и позволяет использовать их у партнёров. На официальной странице программы отдельно указано, что начисление в категориях идёт на каждые полные 100 ₽ покупки, поэтому мелкие траты могут давать меньше бонусов, чем ожидает пользователь по рекламному проценту. Условия отдельных категорий и акций меняются, и это нормально для программ лояльности.
Отдельный слой — СберПрайм. Подписка может давать дополнительные категории кешбэка, увеличенные лимиты переводов и скидки в экосистеме. Но подписку нужно оценивать как отдельный платный продукт: посчитать её стоимость за год и сравнить с тем, сколько вы реально экономите. Если человек редко пользуется сервисами экосистемы, «пакет преимуществ» может выглядеть богаче, чем фактическая выгода.
Вклады и накопительные счета Сбера
Сбер предлагает срочные вклады и накопительные счета. На 20 августа 2026 года на официальных страницах банка по базовым продуктам указаны ставки до 13,5% годовых по вкладу и до 12,5% по накопительному счёту с надбавками. Эти цифры нельзя воспринимать как гарантированную ставку для любого клиента: итог зависит от срока, способа выплаты процентов, наличия новых денег, пакета обслуживания и других условий.
Срочный вклад подходит, если деньги не понадобятся до конца выбранного срока и вы хотите зафиксировать ставку. Накопительный счёт гибче: средства можно пополнять и снимать, однако ставка может меняться, а порядок расчёта процентов нужно читать особенно внимательно. У Сбера проценты по накопительному счёту могут зависеть от минимального остатка за день и от надбавок — это значит, что одно крупное снятие способно повлиять на доходность сильнее, чем ожидает клиент.
Если сумма накоплений больше страхового лимита, нет необходимости держать всё в одном банке только из-за масштаба бренда. Для консервативного сценария разумно распределять средства между несколькими банками с действующей лицензией и сравнивать эффективную доходность после всех условий.
Кредиты: известный банк не означает автоматически дешёвый кредит
Сбер выдаёт потребительские кредиты, кредиты на образование с господдержкой, автокредиты и ипотеку. Для массового кредита банк позволяет подать заявку онлайн, а постоянные клиенты часто получают предварительно рассчитанные предложения в приложении. Это удобно, но для выбора кредита важнее не скорость выдачи, а полная стоимость кредита — ПСК.
На странице потребительского кредита банк показывает процентную ставку и калькулятор, однако итоговая ставка персональна. На неё могут влиять срок, сумма, страхование и параметры заёмщика. Поэтому правильный сценарий — получить персональное предложение, открыть индивидуальные условия, найти ПСК, ежемесячный платёж и итоговую сумму выплат, а затем сравнить эти данные хотя бы с двумя другими банками.
У Сбера есть отдельный образовательный кредит с господдержкой, где официально заявлена льготная ставка 3% годовых. Это пример продукта, который нельзя корректно сравнивать с обычным потребительским кредитом: часть стоимости субсидирует государство, а сам кредит предназначен для конкретной цели.
Ипотека и государственные программы
Сбер остаётся одним из наиболее заметных участников ипотечного рынка. Важная особенность — большой поток объектов, партнёрских программ и цифровое сопровождение сделки. Для покупателя это может уменьшить количество отдельных действий: заявка, оценка, страховка и оформление документов частично объединяются в одну цепочку.
Но ипотека — тот случай, когда удобство интерфейса нельзя ставить выше экономики сделки. Сравнивайте ПСК, первоначальный взнос, стоимость страховки и цену самой квартиры. Особенно внимательно относитесь к субсидированным предложениям застройщиков: низкая ставка может компенсироваться более высокой стоимостью объекта. Если квартиру планируется продать через несколько лет, переплата в цене может оказаться важнее экономии на процентах.
СберБанк Онлайн и экосистема: сильная сторона и источник зависимости
СберБанк Онлайн — ключевой интерфейс для большинства частных клиентов: платежи, переводы, карты, счета, вклады, кредиты и часть дополнительных сервисов доступны в одном пространстве. Для человека, который активно пользуется Сбером, это реальное преимущество — меньше приложений, быстрые переводы между собственными продуктами и понятная история операций.
Но чем больше сервисов завязано на один аккаунт, тем важнее цифровая безопасность. Мошенники часто используют известность крупных банков и подделывают сообщения, звонки и страницы входа. Банк не просит устанавливать программы удалённого доступа или диктовать коды из СМС посторонним. Для финансового телефона полезно поставить отдельный PIN, запретить показ кодов на заблокированном экране и не хранить фотографии документов рядом с банковскими приложениями.
Плюсы и минусы Сбера для частного клиента
| Плюсы | Что учитывать |
|---|---|
| Большая инфраструктура и узнаваемый сервис | Масштаб банка не гарантирует лучший тариф |
| Широкая линейка: карты, вклады, кредиты, ипотека | Условия акций и бонусных программ меняются |
| Развитый онлайн-банк и единая экосистема | Подписки и дополнительные сервисы нужно считать отдельно |
| Удобно зарплатным и пенсионным клиентам | Персональное предложение всё равно надо сравнивать по ПСК |
| Системно значимый банк | Страховой лимит вкладов остаётся общим — 1,4 млн ₽ |
Кому Сбер подходит лучше всего
Первый сценарий — человек, которому важна инфраструктура: банкоматы, офисы, быстрые переводы и возможность решить большинство вопросов в одном банке. Второй — зарплатный клиент, который уже получает специальные предложения и хочет минимизировать количество финансовых приложений. Третий — семья, где несколько поколений пользуются одним банком: переводы между близкими и совместные бытовые платежи становятся проще.
Сбер может быть менее интересен тому, кто сознательно «охотится» за максимальными ставками и кешбэком и готов регулярно менять банки. В таком случае удобство экосистемы не должно мешать сравнивать рынок. Хорошая стратегия — оставить Сбер базовым расчётным банком, а сберегательные или кредитные продукты выбирать отдельно по условиям.
Как выбрать продукт Сбера: короткий алгоритм
Для карты проверьте обслуживание, уведомления, категории кешбэка, лимит бонусов и условия переводов. Для вклада — эффективную ставку именно для вашей суммы, срока и статуса денег. Для накопительного счёта — порядок расчёта процентов и срок действия приветственной надбавки. Для кредита — ПСК, страховку и итоговую сумму выплат. Для ипотеки — ПСК, цену объекта, страховку и сценарий досрочного погашения.
Если два продукта дают почти одинаковую экономику, удобство Сбера может стать решающим аргументом. Но если разница в доходности или переплате велика, привычка к интерфейсу — слабый повод отказаться от более выгодного варианта.
Частые вопросы
Сбер — самый надёжный банк России?
Сбер — крупнейший и системно значимый банк, однако слово «самый» требует отдельной методики. Для вкладчика важны лицензия, система страхования, кредитные рейтинги и распределение средств, а не только размер банка.
Стоит ли хранить в Сбере больше 1,4 млн ₽?
Это личное решение, но стандартная страховка по счетам и вкладам ограничена 1,4 млн ₽ на одного вкладчика в одном банке, кроме специальных случаев повышенного возмещения. Для крупных сумм диверсификация снижает концентрацию риска.
СберКарта бесплатная?
На дату обзора банк заявляет 0 ₽ за обслуживание базовой СберКарты. Дополнительные услуги, например уведомления, могут иметь отдельную стоимость — проверяйте тариф перед оформлением.
Выгодно ли брать кредит в Сбере, если я зарплатный клиент?
Зарплатные клиенты могут получать специальные условия, но ответ зависит от персональной ПСК. Сравните хотя бы 2–3 предложения на одинаковую сумму и срок.
Итоги
Сбер в 2026 году — сильный универсальный банк для повседневных расчётов, накоплений и крупных финансовых задач. Его главное преимущество — сочетание масштаба, инфраструктуры и цифровой экосистемы. Главный риск для клиента не в самом банке, а в отказе от сравнения: удобный привычный продукт может быть не самым выгодным. Используйте Сбер как один из вариантов и принимайте решение по тарифам, ПСК и реальной рублёвой выгоде.